借钱盖AI资料中心!高盛:五大科技巨头明年发债较今年增68% 上看4200亿美元

 AI新闻摘要1.高盛上调五大科技巨头2027年投资级债务发行预估至4200亿美元,较2026年增68%。2.2027年约35%资本支出将由债务支持,AI基建高投入週期延续,融资需求扩散至资料中心、半导体及电力。3.全球AI相关债务已达5780亿美元,债券利差走阔,信用市场供给压力升高。
AI资本支出持续扩张,债务融资比重升高,信用市场迎来新一轮供给压力
高盛9月17日发布最新报告,将亚马逊、Alphabet、Meta Platforms、微软与甲骨文五家科技巨头2027年全球投资级债务发行规模预估,从约4000亿美元上调至4200亿美元,较2026年全年预估的2500亿美元增加约68%。高盛表示,人工智慧(AI)基础设施建设仍处于高投入阶段,企业资本支出持续上修,债务融资在未来数年将扮演更重要角色。相关数据也显示,AI投资的融资需求已不再局限于大型科技公司,而是逐步扩散至资料中心、半导体、电力、能源、设备及房地产等产业。
此次预测涵盖Amazon.com (AMZN-US)、Alphabet (GOOGL-US)、Meta Platforms (META-US)、Microsoft (MSFT-US)与Oracle (ORCL-US)。高盛上调发债预期,主要是因最新一轮财报公布后,相关企业的资本支出预测进一步增加。高盛认为,AI基础设施供需失衡仍可能延续,高投入週期至少持续至2027年底。
资料中心建设、伺服器採购及算力部署都需要在收入与现金回报形成之前投入大量资金,因此资本支出与回报之间的时间差,使债务成为大型科技企业平衡资金需求的重要工具。高盛估计,2027年五大科技巨头约35%的资本支出将由债务支持,若以4200亿美元发债规模推算,五家公司2027年资本支出可能达到约1.2兆美元。
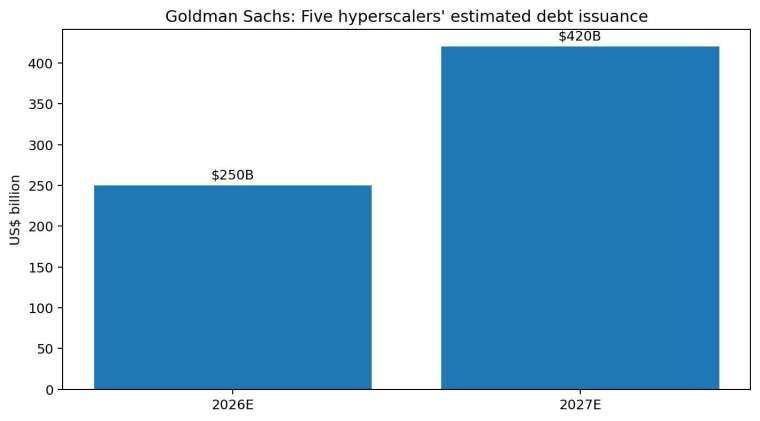
图表:高盛对五大科技巨头2026、2027年债务发行规模的估算。
2026年全年发债预测为2500亿美元,截至9月14日,五家公司已发行约2290亿美元,相当于全年预测的约92%。不过,资本支出持续增加并不代表发债规模会永久同步上升。高盛图表显示,资本支出预计延续成长至2030年,但债务融资占比将在2027年之后逐步下降,2030年约降至25%。实际融资规模仍取决于企业内部现金创造能力及整体融资结构。
需要注意的是,4200亿美元仅涵盖五大科技巨头的全球投资级债务发行,不包括资料中心及晶片项目融资。高盛预计,2027年这部分融资规模可能达到3000亿美元。两者若单纯相加为7200亿美元,但这并不能视为高盛对整个AI产业链融资总额的预测,因为两者属于不同融资类别。
AI融资潮的规模也已远超大型科技企业本身。高盛统计,截至2026年9月中旬,全球AI相关债务发行总额已达5780亿美元,其中超大规模云端业者约占四成,其余约六成来自资料中心及项目融资、半导体、软体、设备、电力与能源等上下游产业。
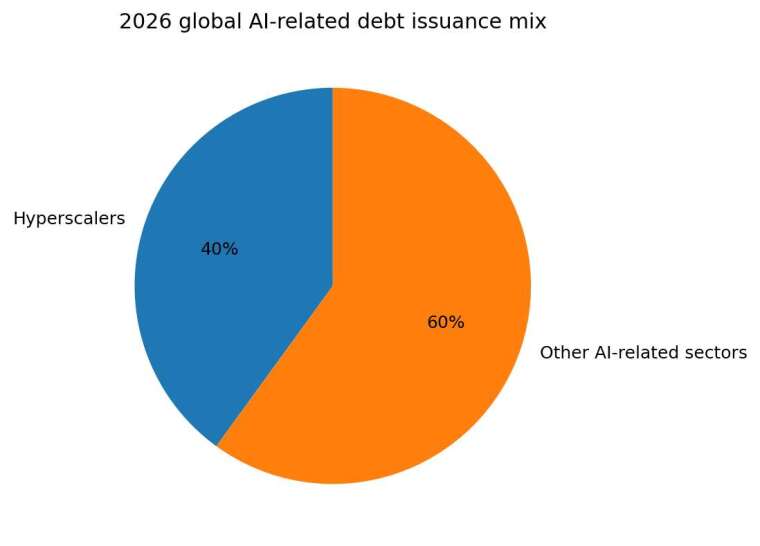
图表:高盛估算2026年全球AI相关债务中,超大规模云端业者约占40%,其余60%来自更广泛的AI基础设施供应链。
从信用市场类型来看,约4900亿美元来自全球投资级市场,另有约880亿美元来自全球槓桿融资市场。投资级融资主体包括超大规模云端业者、资料中心与项目融资、半导体及记忆体企业、软体与服务公司、PC与设备厂商、资料中心及储存REIT,以及科技业投资级定期贷款等。
AI基础设施的资金需求也开始延伸至公用事业、能源、机械、化工与钢铁等传统产业。为避免高估AI融资规模,高盛在统计这些AI邻近产业时,仅将其总发行量的30%计入AI相关融资,同时剔除尚未提款的信用额度、循环信贷及尚未完成的融资。
这种融资结构反映AI投资已从晶片与云端运算企业向实体基础设施扩散。资料中心不仅需要伺服器与储存设备,也需要大量电力、输电网路、冷却设备、土地与房地产,以及相应的长期融资。随着AI基础设施扩张,越来越多传统产业的资本需求都与AI建设形成连结。
在2027年五大科技巨头预计发行的4200亿美元债务中,高盛估计约65%至75%可能在美元投资级债券市场完成,相当于约2730亿至3150亿美元。最终比例仍取决于市场环境,以及投资人对科技巨头发行人集中度升高的接受程度。
高盛认为,五大科技企业的债务规模仍有扩张空间。与摩根大通、摩根士丹利及美国银行等目前美元投资级市场大型发行人相比,五大科技巨头符合指数纳入条件的存量债券规模整体仍有较大的扩张空间。
与此同时,欧元债券市场可能在未来承担更多AI融资。今年以来,欧元市场吸收的AI相关债务占比仍相对有限,但欧元投资级债券市场是美元之外少数具备足够规模、可承接大型企业融资的市场之一。英镑、日元、加元、澳元及瑞郎企业债市场整体规模则相对较小。高盛也预期,可转换债券未来可能在AI基础设施融资中发挥更大作用。
AI相关企业债券与其他投资级债券的信用利差表现也出现分化。高盛指出,2026年以来,AI相关美元投资级债券利差明显走阔,而非AI债券整体相对稳定。其中,超大规模云端业者的累计利差扩大最明显,软体公司其次,硬体企业此前则相对具有韧性。
高盛并不认为硬体企业可以长期免受影响。随着计算设备出货增加及相关融资需求扩大,硬体企业未来也可能面临更明显的信用供给压力。对股票投资人而言,AI投资的核心问题通常是收入与利润成长;对债券投资人而言,则更关注资本支出如何融资、企业是否需要提高槓桿,以及持续的大量债券供给是否推高信用利差并压缩相对估值。
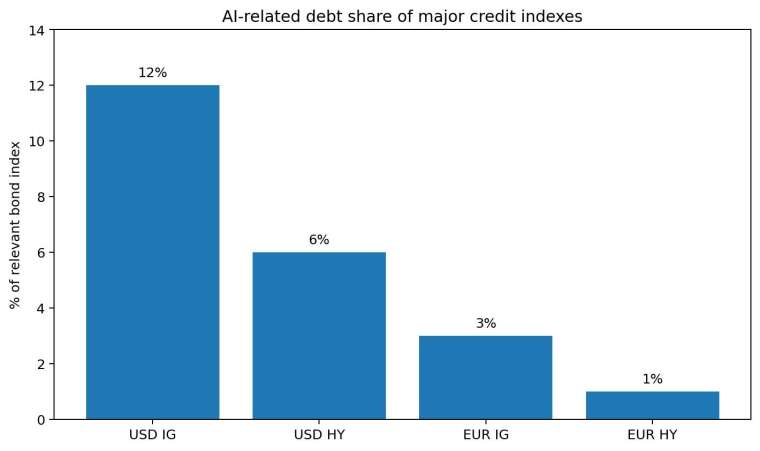
图表:高盛估算AI相关债券占主要信用债券指数的比重。
高盛估算,目前AI相关债券约占彭博美元投资级企业债指数12%,在美元高收益债指数中的占比约6%;欧洲市场目前相对较低,AI相关债务约占欧元投资级指数3%、欧元高收益债指数1%。作为比较,银行业约占美元投资级企业债市场22%,占欧元投资级企业债市场31%。
这意味着AI债券目前尚未大到足以完全主导整个信用市场,但如果当前融资週期持续多年,其指数权重仍可能进一步上升。高盛认为,AI相关债券的压力目前并未明显拖累整体美元投资级市场,一方面是美国经济活动仍具支撑,企业信用基本面整体仍相对稳健,高绝对收益率也持续吸引追求收益的投资人;另一方面,银行、能源与医疗等大型产业与AI投资週期的相关性较低,为信用指数提供分散效果。
不过,高盛仍提醒,随着AI基础设施建设进入多年期投资週期,一旦市场情绪改善、信用利差收窄,企业可能利用较有利的融资窗口加快发债,进一步形成供给压力。对资料中心及算力项目的融资,高盛也认为投资人需要採取选择性策略,并评估个别项目的信用与现金流风险。