〈财报〉赚更多市场却没买单!花旗Q3获利增近4成 固定收益交易创十年同期最佳

花旗集团(C-US)2026会计年度第三季(截至9/30)获利与营收双双优于市场预期,固定收益交易缴出至少十年来最佳第三季表现,服务与财富管理业务也同步成长。执行长佛瑞塞(Jane Fraser)表示,今年报酬率可望超越目标,但交易与投行收入较第二季降温,财报公布后股价仍于周二(13日)美股盘前一度下跌约0.5%,截稿前小涨0.07%
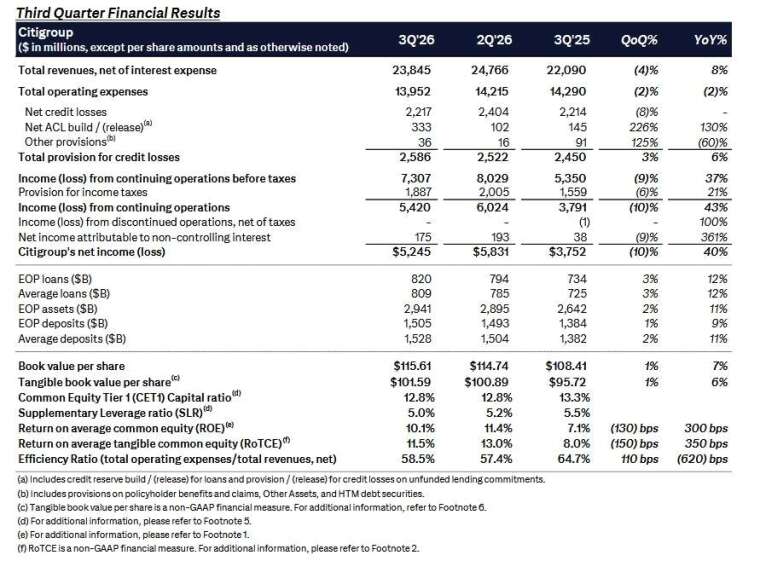
综合外媒报导,花旗第三季净利由去年同期的38亿美元增至52.5亿美元,年增约38%,但季减10%;每股盈余由1.86美元升至2.85美元,优于市场预估的约2.65至2.66美元。营收年增8%至238亿美元,高于预期的237亿美元,创十年来第三季新高。
固定收益交易胜预期 投行收入较上季降温美伊战争推升油价与通膨疑虑,联準会(Fed)升息及美债殖利率攀升,也让资本市场承压。不过,花旗固定收益、外汇及大宗商品交易收入仍年增4%至44亿美元,高于预期的43亿美元,主要由信用融资业务带动,利率交易收入则下滑。
花旗拥有华尔街第二大的固定收益交易业务,当季表现优于部分同业。摩根大通(JPM-US)同期固定收益交易收入意外下滑,为逾两年来首见。花旗整体交易收入年增6%至61.1亿美元,其中股票交易收入增14%,但整体交易收入仍较第二季减少13%。
投资银行收入年增9%至13.5亿美元,但季减13%。股票承销收入虽较去年同期大增77%,仍较第二季下降19%;併购顾问收入年减4%,债券承销收入也下滑,反映季末企业筹资活动转弱。
服务业务成长强劲 佛瑞塞看好全年报酬率协助企业与政府移转、管理资金的服务业务,第三季营收年增15%至66亿美元,获利增加27%,成为主要成长动能。财富管理业务营收及客户资产规模也各增15%。
信用卡业务则面临成本压力。儘管客户消费额增加13%、贷款规模成长9%,更高的回馈成本、合作伙伴付款及信用损失準备,仍使获利年减8%。美国消费信用卡部门提列19亿美元损失準备,较去年同期增加4%。
花旗第三季非利息支出为140亿美元,低于市场预估的144亿美元,缓和投资人对加速裁员与科技投资推升成本的疑虑。当季透过股息与库藏股回馈股东41亿美元,今年累计股票回购达133亿美元。
花旗第三季有形普通股权益报酬率(ROTCE)为11.5%,前三季为12.6%。佛瑞塞表示,即使提前投入资源,全年仍可望超越11%的目标,并朝近期11%至13%、长期可持续14%至15%的报酬率迈进。
多年重整也接近尾声,花旗持续改善合规、内控与资料管理,并推进墨西哥消费金融子公司Banamex的退出计画。目前花旗持有51%股权,预计明年安排上市并使其不再纳入合併报表,延续缩减美国以外零售银行业务的策略。