〈房产〉出手打炒房奏效 全台房贷负担率降至41.46% 房仲:买房难度仍高

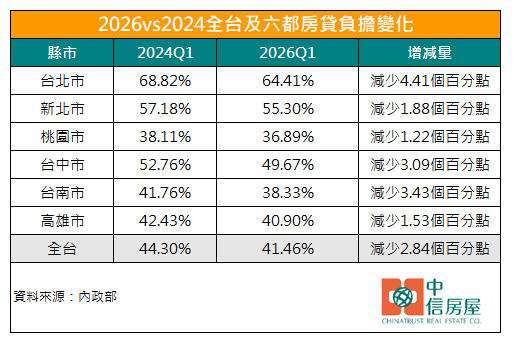
自2024年央行推出第七波选择性信用管制以来,房市热度逐步降温,房价涨势趋缓,民众购屋负担也因此出现改善。根据内政部资料,对比2024年第一季与2026年第一季全台及六都房贷负担率变化,全台房贷负担率已经由44.30%降至41.46%,减少2.84个百分点;进一步观察六都表现,其中以台北市减幅最大,达4.41个百分点,其次为台南市的3.43个百分点,以及台中市的3.09个百分点。
中信房屋研展室副理庄思敏指出,台北市房价基期相对较高,房贷负担率也长期居六都之冠,因此当房价涨势放缓,整体负担率便可能出现较明显的变化。至于台中、台南,过去房市在建设题材、科技题材与市场热潮带动下,房价涨势惊人,如今受信用管制影响,投资性需求几乎绝迹,市场回归理性,自住买盘追价意愿不高,房价涨势大幅收敛,部分区域甚至出现价格修正的情况,房贷负担率自然随之回落。
不过,虽然房贷负担率下降,但为什么多数民众仍觉得买不起房?对此,庄思敏表示,房贷负担率改善,并不代表购屋门槛已降至多数家庭都能轻鬆负担的程度。目前全台房贷负担率41.46%,仍属负担能力偏低水準,其中,双北的房贷负担率更超过5成,等于一般家庭要拿出一半以上的可支配所得缴房贷,购屋压力之沉重可见一斑。
而且目前全台房价仍在相对高档,动辄数百万元的头期款,仍是年轻人与首购族最大的难关。再加上银行房贷额度紧缩、审核趋严,部分民众还可能面临贷款成数不如预期、须提高自备款,或承担较高房贷利率的困境,进一步增加购屋难度。
庄思敏表示,要让民众真正买得起房,关键还是在于提高收入,近年薪资成长多集中在科技业,许多传统产业的薪水仍相当微薄,不同产业间的薪资差距持续扩大,也让买得起与买不起的族群更加分化。她建议,政府除了持续健全房市,更应从产业升级、平衡产业发展、提升劳工薪资等面向着手,让薪资成长追上房价,才能从根本改善民众的购屋负担,实现安居目标。