台积电亮眼财报背后,市场关注隐忧关键浮现

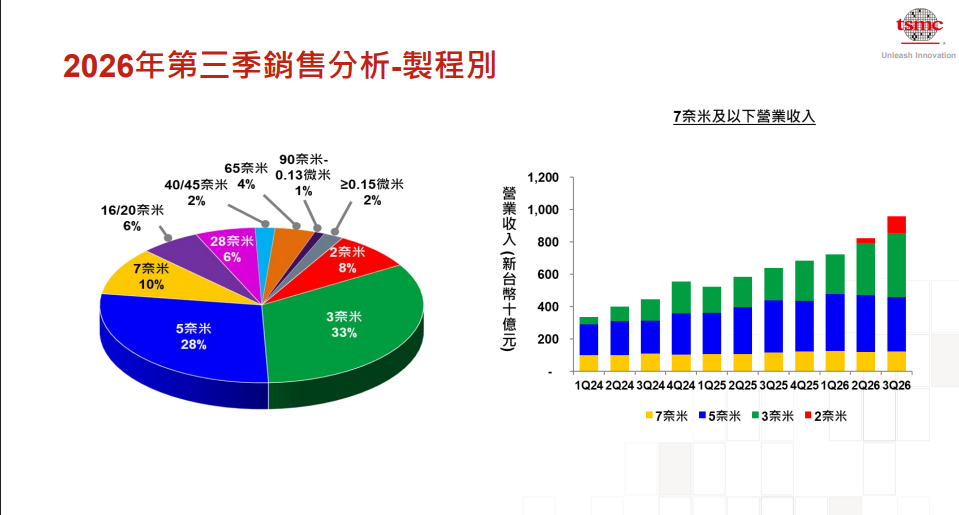
晶圆代工龙头台积电公布最新第三季财报,数据显示由人工智慧(AI)浪潮推升的强劲需求远超预期。第三季单季营收达467亿美元,年增41%。净利突破新台币7,600亿元,年增近69%。毛利润率达66.4%。台积电预估第四季营收将进一步冲至523亿至543亿美元,季增约14%。此外,公司全年营收成长财测也从年初预估的30%,一路调升至44%。
财报细节显示,第三季晶圆出货量季增仅3.2%,但以新台币计价的营收大幅成长17.6%,反映出高单价先进製程产品佔比显着提升。其中,3奈米製程已占晶圆收入的33%,2奈米占比自上一季的3%提升至8%,高效能运算(HPC)业务已贡献公司68%的营收。
面对强劲需求,台积电持续扩建3奈米产能,并预计2027年2奈米家族产能将较2026年增加一倍以上。对于预计2028年量产的A14製程,客户展现出比早期2奈米更强烈的兴趣。高算力与低功耗要求,正推动先进製程与先进封装技术转变为电力与空间的效率竞赛。
儘管营运表现亮眼,市场亦关注其潜在风险。台积电2026年计划投入600亿至640亿美元资本支出,且未来三年的资本投入仍将显着增加。随着海外建厂与新厂陆续投产,高额折旧与製造成本上升可能对未来的利润率形成压力;第三季毛利率已由前一季的67.7%回落至66.4%。
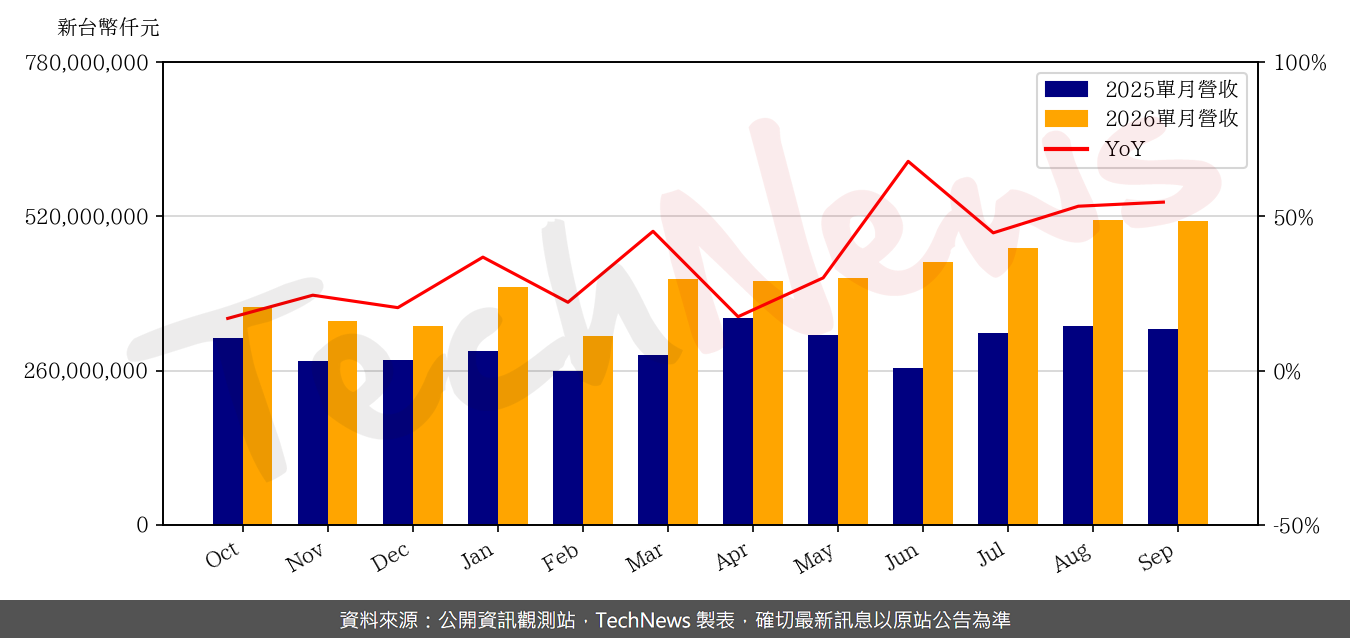
整体来说,面对台积电亮眼的财报,市场分析师点出AI产业链的核心隐忧,在于虽然台积电与晶片供应商获得大营收,但微软、Google、亚马逊及Meta等终端客户未来能否从AI服务中赚取足够利润仍具不确定性。若终端获利无法支撑大规模投资,整体产业链恐面临需求调整,也将影响台积电未来的营运表显。因此,即便台积电已用财报证明AI建设带来的真实营收与现金流,但未来市场将持续关注真实AI算力需求能否支撑高成长预期。
1