联发科第三季 EPS 达 17.5 元毛利率达到 46.3%,第四季预估营收季增中位数近 3 成

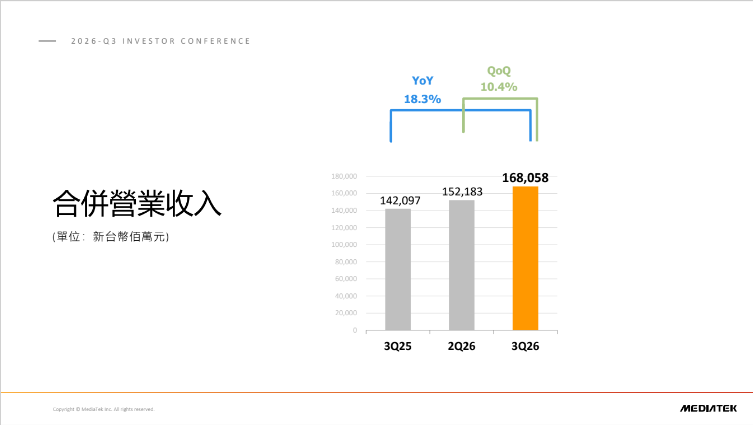
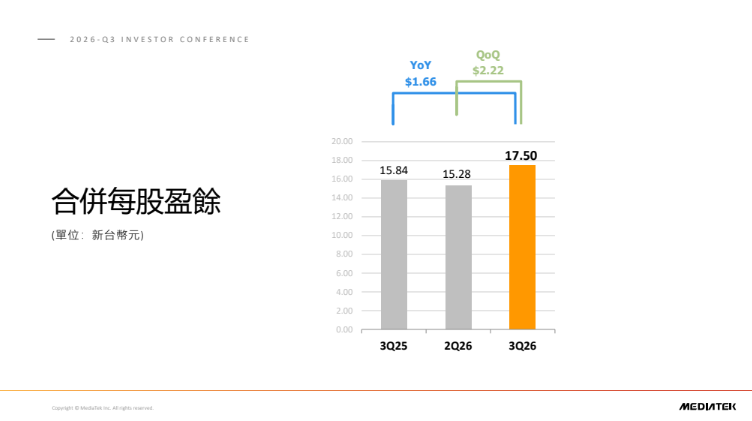
IC 设计龙头联发科公布 2026 年第三季合併财务报告并举行法人说明会,在受惠于客户需求强劲与新专案陆续放量,第三季单季合併营收达新台币 1,680.58 亿元,超越营运目标区间,季增 10.4%、年增 18.3%。单季税后净利达新台币 281.99 亿元,每股盈余(EPS)为 17.5 元。
在各项财务指标方面,联发科第三季合併毛利率为 46.3%,表现保持平稳;营业利益为 271.02 亿元,季增 18.5%、年增 22.2%,营业利益率提升至 16.1%。若以非金管会认可之国际财务报导準则(Non-TIFRS)计算,第三季净利为 288.95 亿元,Non-TIFRS 每股盈余更达 17.92 元。公司在研发领域持续高额投入,第三季研究发展费用达 422.37 亿元,占营业收入的 25.1%。
拆解第三季三大营收类别表现:
- 智慧装置平台(Smart Edge)营收占比达 58%,较前一季成长 20%,更较2025年同期大增 63%。成长动能来自多项新专案进入量产,包含 5G Thin Modem 导入新手机客户、新款 AI 平板、AI PC 及车用座舱等,电视晶片营收亦反映高涨的 DRAM 价格。
- 手机业务(Mobile)营收占比为 37%,季减 1%、年减 17%。儘管整体市场有所波动,但在搭载联发科首款 2 奈米天玑 9600 Pro 的旗舰手机上市带动下,旗舰产品表现优于其他产品线;此外,三星最新发表的 Galaxy Tab S12 AI 平板亦连续三代採用天玑 9500 旗舰晶片。
- 电源管理 IC(PMIC)营收占比为 5%,季增 1%、年增 18%,年成长主要来自资料中心业务市占率显着提升。
在资料中心与 AI 布局方面,联发科第三季成功完成 39 亿美元海外可转换公司债(ECB)发行,并获 NVIDIA 与 Alphabet 参与认购,有效强化与 AI 基础建设关键伙伴的合作关係。联发科首款 AI 加速器 ASIC 于 9 月开始小量出货,预估第四季将贡献 25 亿美元营收,并看好 2027 年达 160 亿美元营收目标区间上缘(约占 AI 加速器 ASIC 市场的 20%)。
同时,第二款 AI 加速器 ASIC 专案进展顺利,预计于 2028 年第一季量产。联发科亦深化技术布局,包含 448G SerDes、3.5D 先进封装与共封装光学(CPO),并透过与 NVIDIA 在 NVLink Fusion 平台合作及支援 UALink 乙太网路机柜架构,全面拓展至机柜级解决方案。在边缘运算领域,整合 NVIDIA GPU 与联发科 SoC 的 N1X 晶片(RTX Spark AI PC)已于 10 月正式上市,第二代 SoC 的开发亦已启动。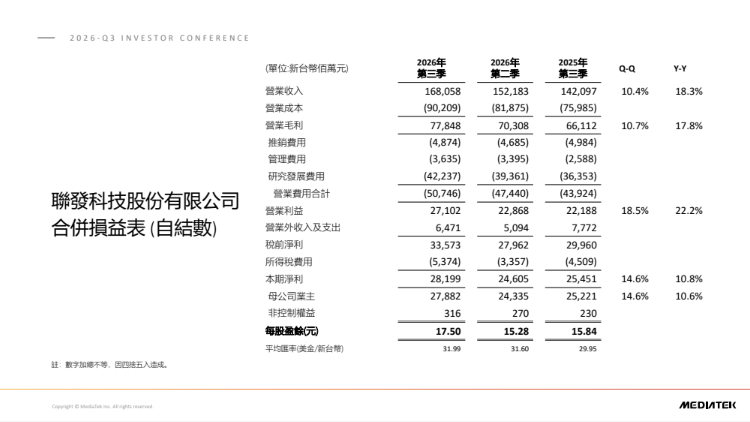
展望 2026 年第四季,在 AI 加速器产品强劲放量拉动下,联发科预期营收将显着成长。以美元对台币汇率 1 比 31.7 计算,第四季合併营收预估将落在新台币 2,101 亿元至 2,218 亿元之间,季增 25% 至 32%,年增高达 40% 至 48%。第四季预估毛利率为 45% ± 1.5%,营业费用率预估为 26% ± 2%。
基于第四季强劲的营运展望,联发科管理阶层宣布,2026 年全年美元营收成长将超越先前所设定的高个位数百分比目标,展现公司从边缘端至云端 AI 运算架构的扎实实力与长期成长动能。