晶豪科第三季 EPS 飙升达 36.79元,全系列传统记忆体缺货持续到 2027 年

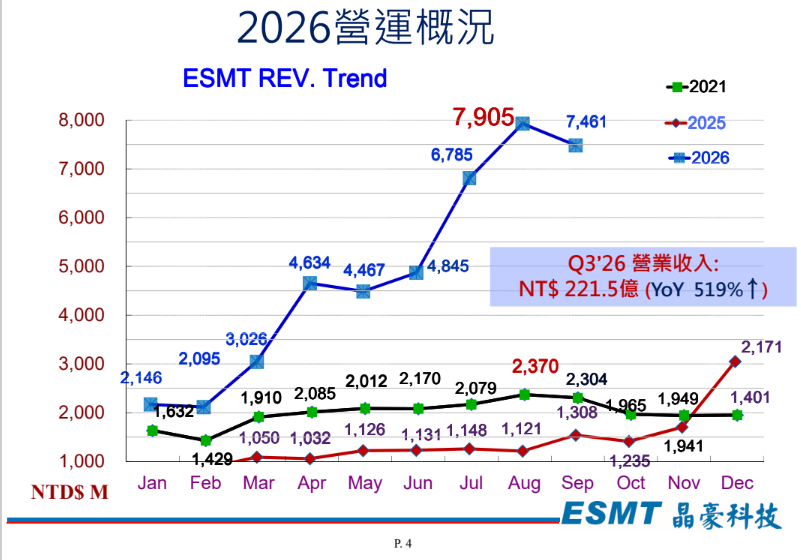
记忆体 IC 设计厂晶豪科公布 2026 年第 3 季财务绩效,受惠于记忆体市场价格大幅调升,晶豪科第 3 季营运缴出亮眼成绩单,单季合併营收达新台币 221.5 亿元,季增 58.83%、年增高达 519.22%。在价格攀升带动下,单季毛利率冲上 77.44%,税后净利达 107.59 亿元,单季每股盈余(EPS)飙升至 36.79 元。
晶豪科表示,当前 AI 应用对高频宽记忆体(HBM)的需求极为强劲,吸引晶圆厂与国际大厂将大量产能转向 HBM 及高阶 DRAM 生产。此一现象导致传统记忆体(非 HBM)的供应端出现结构性缺口,记忆体市场已降低过去显着的景气循环特性。缺货状况从 DDR5、DDR4 一路蔓延至 DDR3、DDR2 及 Flash 产品。
随着同业及国际大厂因经济效益考量减少或停止供应 DDR2 与 DDR3,晶豪科成为当前市场上 DDR2 及 DDR3 的主要供应商。目前DDR2 与 DDR3 两大产品线佔晶豪科总营收比重已超过 50%。经营团队表示,儘管部分消费性终端产品对高涨的记忆体价格产生观望,但高阶与商务应用的拉货动能依然畅旺,整体市场持续呈现供不应求状态。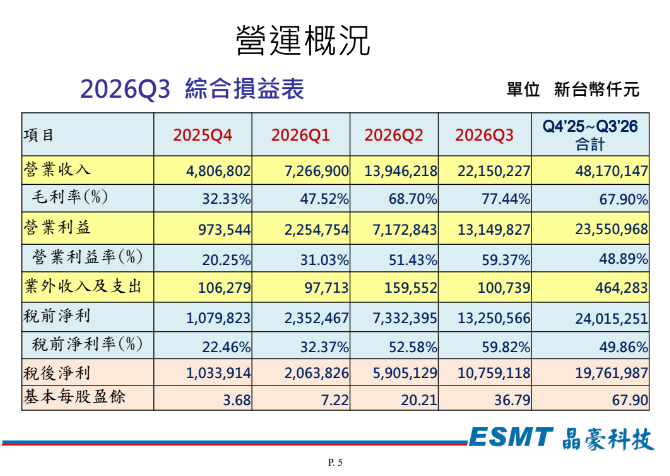
因应地端与边缘端 AI(如机器人、自驾计程车等实体 AI)的兴起,晶豪科积极扩展产品线,针对 Edge AI 计算推出的AI 加速器记忆体解决方案aiPIM已于第 3 季顺利完成投片。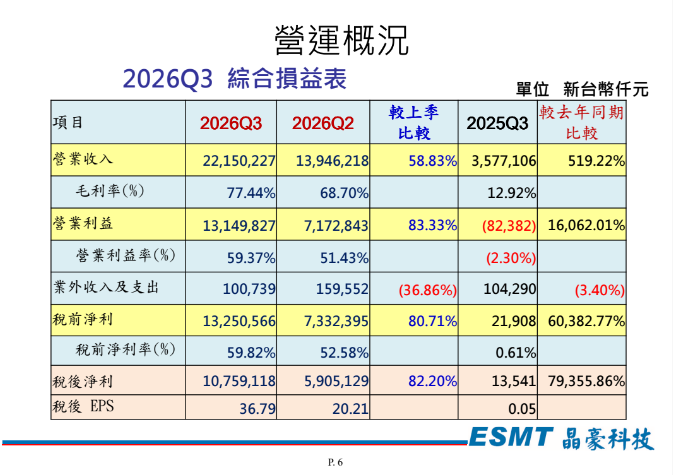
在财务与资本结构方面,晶豪科发行的有担保转换公司债晶豪科二已于 2026 年 10 月 2 日完成竞拍挂牌。经营团队补充指出,原有的短期借款已于 10 月份全数清偿完毕,公司资产负债表进一步改善。针对投资人关心的股利政策,公司表示未来盈余发放率预定将维持在 3 成至 5 成之间,具体细节仍待董事会决议。
展望后市,经营团队指出,第 4 季产品平均售价(ASP)预估将高于第 3 季,营运可望延续乐观趋势。展望 2027 年,由于晶圆代工与后段封测产能增加幅度相对受限,且市场需求持续强劲,预期 2027 年传统记忆体缺货与良好价格态势仍将持续。