企业大投资,国银闹钱荒,银行流动性覆盖率保卫战开打

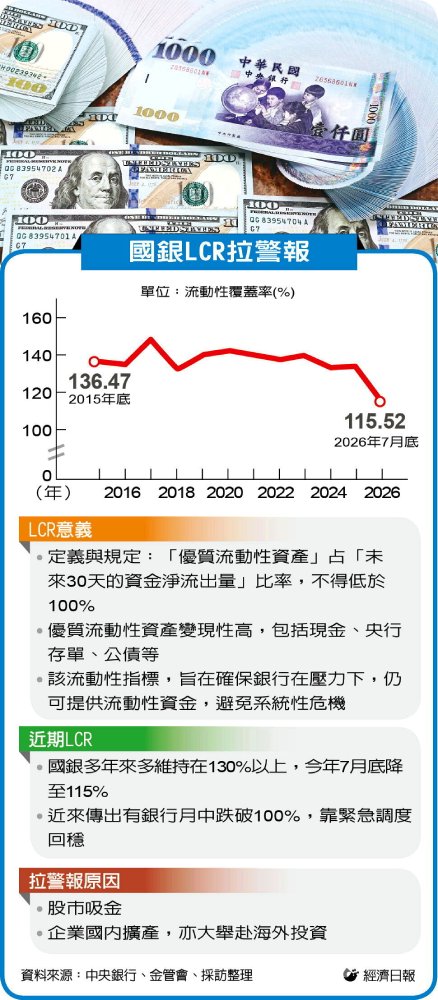
股市吸金效应,加上企业大举赴美投资,殃及银行体系闹钱荒。近期国银积极开打流动性覆盖率(LCR)保卫战,不仅存、放款利率节节调高,也有银行传出月中 LCR 惊险掉落 100% 法定标準以下,银行圈资金荒之严峻可见一斑。
这波银行闹钱荒,除了与股市吸金有关,另一关键原因是,国内产业供应链大举赴美投资,抽走银行不少资金。一位民营银行高层指出,民众钱进股市,或企业借钱在国内扩产,钱都会留在国内;若是这些钱到国外投资设厂、购料,钱就真的出去了。
一家大行库高层也说,过去的西进、南向到现在的东进,每次台商大迁移,都会造成资金外移,现在台积电去美国设厂,周边供应链也跟着去,短期内难免会造成资金流出,这些钱,远比『四贷同堂』的钱多很多,对坚守LCR战线的银行来说,挑战很大。
LCR是国际巴塞尔协定在金融海啸后,提出的流动性最低标準,定义是:优质流动性资产占未来30天的资金净流出量比率,不得低于100%。优质流动性资产,如现金、央行存单、公债等变现性高的资产。LCR旨在确保银行在压力下,仍可提供30天的流动性资金,避免系统性危机。
知情官员说,国内是从2015年起採行LCR,多年来本国银行的LCR多在130%以上,但今年7月底平均已掉到115%。LCR降低,代表银行因应短期资金流出的能力趋弱,更加考验资金调度能力。
近来银行间盛传,有家银行LCR在月中跌破100%,因这项数字需在月底呈报给主管机关,该银行在紧急调度资金后,月底回升到法定水位。
一位大型银行高层形容,现在银行总经理月底都得跑三点半(调钱),确保LCR达标,调钱方法包括,拜託存款大户月底不能跑(解约),放款量及拨款时间也要控管好,或情商客户拨款缓一缓,或找邮局、友行,看有没有同业转存款可调度应急。
最近还有一家民营银行把周转金放款利率一口气加了近4码,据传是董事长亲自下令。加4码是非常严重的事,银行最主要获利是放款,一下提高到那么高,等于不做放款了。该银行高层苦叹,市场愈来愈乱了。
(本文由 经济日报 授权转载;首图来源:pixabay)