月配息基金推荐怎么挑? 每月领1万元,5%、7%、9%本金试算

从本金试算、配息风险到平衡型基金的收益与成长配置
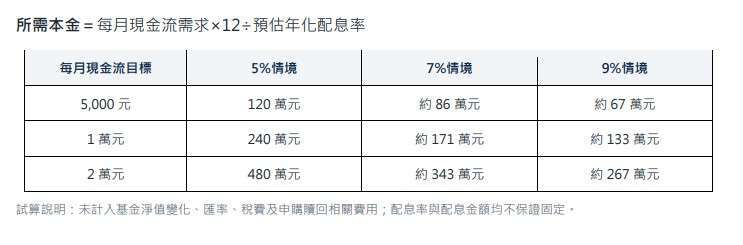
先说结论|以年化配息率5%、7%、9%试算,每月希望取得1万元现金流,约需準备240万元、171万元及133万元。但配息率不等于报酬率,真正挑选配息基金时,还要比较含息总报酬、配息来源、波动度与费用。
想靠月配息基金每月领1万元,需要準备多少本金?计算并不複杂,但基金配息可能调整,净值与汇率也会波动,因此试算只能作为资金规划起点,不代表未来一定能固定领取相同金额。
每月领1万元,需要多少本金?
年化配息率9%,等于每年赚9%吗?
答案是不等于。配息率只描述目前配息水準;含息总报酬才把配息收入与基金净值涨跌合併计算。
例如投入133万元,一年收到约12万元配息,但基金市值同时下跌15万元,合併计算仍亏损约3万元。若每单位配息不变、净值由10元跌至8元,换算出的配息率反而会升高;看似更吸引人的数字,可能只是净值下跌造成。
若每月1万元是退休生活费或固定支出,可再用配息减少20%压力测试:原以7%试算约需171万元;配息率降至5.6%后,所需本金将提高至约214万元。建议另留6至12个月生活準备金。
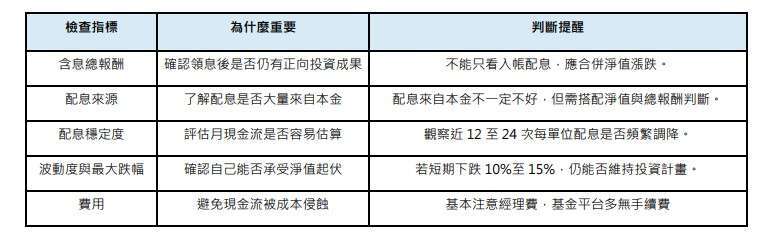
配息基金推荐怎么挑?先看五项指标
本金试算只能回答要準备多少钱,不能回答这档基金是否值得持有。完成试算后,建议再回到完整的配息基金推荐检查框架,确认下列五项指标。
配息基金推荐:债券型与平衡型怎么选?
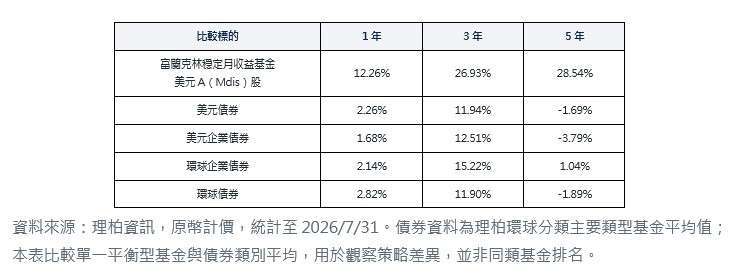
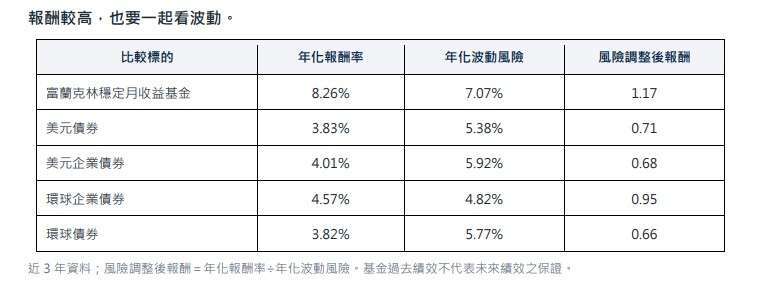
完成本金试算后,下一步不是立即挑最高配息率,而是先决定收益来源。常见月配息策略包括美元债券、美元企业债券、环球企业债券、环球债券,以及同时配置股票与债券的平衡型策略。债券型偏重债息与较低波动;平衡型多一个股票成长来源,但净值起伏通常也较高。以下以公开资料同时比较报酬与风险。
富兰克林稳定月收益基金适合谁?
从上述资料看,稳定月收益基金在该期间的报酬与风险调整后报酬较高,但年化波动也高于四类债券平均。若投资人优先考量较低波动与债息收入,可先评估债券型基金;若希望月配息之外仍保留股票成长机会,且能承受较高净值起伏,富兰克林坦伯顿稳定月收益基金可作为配息基金推荐选项之一。推荐理由不是配息率最高,而是以股债配置兼顾现金流、成长机会与风险调整后报酬。
结论:本金试算只是第一步
每月想领1万元,5%、7%、9%情境约需240万元、171万元及133万元。但配息基金推荐不能只比谁配得多,更要确认含息总报酬、配息来源与波动风险。债券型基金不是唯一选择;愿意承受较高波动、希望兼顾现金流与成长者,也可评估平衡型策略。
如果已经知道自己需要多少现金流,下一步可阅读配息基金推荐怎么挑?6项指标破解高配息迷思,了解如何从含息总报酬、波动度及配息来源筛选基金。
重要提醒|基金配息不代表基金实际报酬,配息来源可能包含本金,且配息金额与配息率均不保证固定。基金净值会波动,外币级别另有汇率风险;投资前应详阅公开说明书。
配息基金推荐试算常见问题
每月领1万元,要準备多少本金?
以年化配息率5%、7%、9%试算,约需240万元、171万元及133万元。实际仍须考量净值变化、汇率、费用与配息调整。
配息率越高,所需本金越少,是否代表越好?
不一定。较高配息率可能代表较高风险,也可能因净值下跌而被动升高。应同时看含息总报酬、配息来源与波动度。
完成本金试算后,还要看什么?
建议回到配息基金推荐怎么挑?6项指标破解高配息迷思的完整检查架构,确认含息总报酬、波动度、经理费、配息稳定度与本金配息比例。