SpaceX股价愈涨愈便宜?华尔街看好获利暴增

《巴隆周刊》报导,华尔街喜欢SpaceX(SPCX-US)股票,只是不同分析师的青睐程度有所不同。
摩根士丹利分析师Adam Jonas是其中较为乐观的一位。他给予SpaceX股票买进评级,目标价为300美元。他在周日深夜撰文指出,SpaceX股价变得愈来愈便宜。
这是个相当引人注目的说法。SpaceX目前股价约相当于2027年预估获利的106倍。严格来说,Jonas的说法确实有道理,SpaceX股价在6月时一度相当于2027年预估获利的约1,000倍,7月部分时间也曾达到约200倍,如今的本益比仅约为当时的一半。
当然,真正发生变化的是获利预估。SpaceX在6月IPO后不久,华尔街当时几乎没有预估其获利。如今分析师预估SpaceX 2027年每股盈余(EPS)约为1.70美元,并预期到2031年将成长至21.05美元。
这代表其获利年成长率接近90%。如果将这项成长率除以本益比,SpaceX的本益成长比(PEG)约为1.2倍。这并不算贵。标普500指数目前的PEG约为2倍。
PEG并不是什么神奇的估值工具,股票也不一定非得交易在2倍PEG。PEG的作用是试图将高成长企业的估值倍数标準化。换言之,只要高成长能够持续,没有明显放缓,高成长企业拥有较高的估值倍数也并非不合理。
Jonas写道,以成长率调整后的估值来看,SpaceX是投资太空与智慧经济强大选择权相对便宜标的之一。投资人还有几周时间,可以在第15次飞行测试之前把握这项机会。
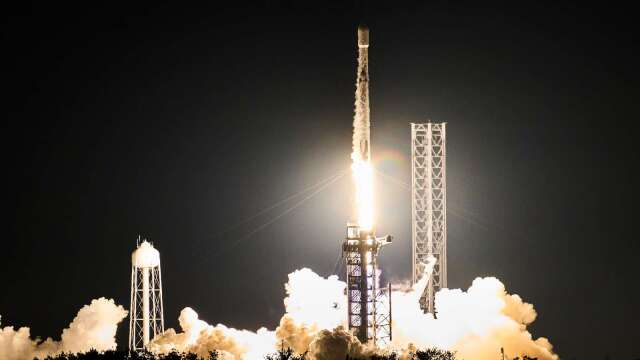
SpaceX在9月进行了第14次Starship测试。该火箭体型庞大,而且完全可重複使用,有望大幅降低将载荷送入轨道的成本。更低的太空运输成本,将使SpaceX旗下Starlink卫星宽频服务等业务受益,未来也可能推动SpaceX的Starmind太空AI运算卫星群发展。
Starship第15次测试可能成为一项重要催化剂。随着投资人开始相信这款火箭即将全面运作,并能在几个月内以低成本将卫星送入轨道,也可能进一步提升投资人信心,相信SpaceX的成长不会放缓,这也是Jonas认为SpaceX股价便宜的原因之一。
儘管如此,根据FactSet,Jonas并不是华尔街给予SpaceX最高目标价的分析师。这项纪录属于Raymond James分析师Brian Gesuale,他给予SpaceX的目标价高达800美元,意味着公司估值约11兆美元。
SpaceX股价目前仍远低于这项水準。该股周二收在171.92美元,上涨0.5%,标普500指数与道琼工业指数分别上涨0.6%与0.5%。
截至周二收盘,SpaceX股价过去3个交易日累计上涨超过16%。