〈财报〉机票都涨价还不够!达美航空Q3获利遭油价拖累 全年财测大砍逾两成

达美航空(DAL-US)周五(9日)美股盘前公布2026会计年度第三季(截至9月30日)财报,受美伊战争推升航空燃油价格拖累,获利不如预期,并首度下修今年全年获利展望。儘管旅游需求强劲、票价与高端客群收入成长,仍难抵销燃油成本压力,股价盘前下跌3.5%。
达美预估全年调整后每股获利为5.10至5.60美元,低于7月预估的6.50至7.50美元,区间中值下修近24%;全年调整后税前获利估45亿美元。今年燃油支出预计较2025年增加60亿美元,较先前估计再增20亿美元。
第三季调整后营收年增约16%至176亿美元,每股获利1.72美元,低于LSEG调查预估的1.76美元;调整后营业利益率由去年同期11.1%降至9.4%。燃油支出年增62%至41亿美元,比7月预估高出逾5亿美元。
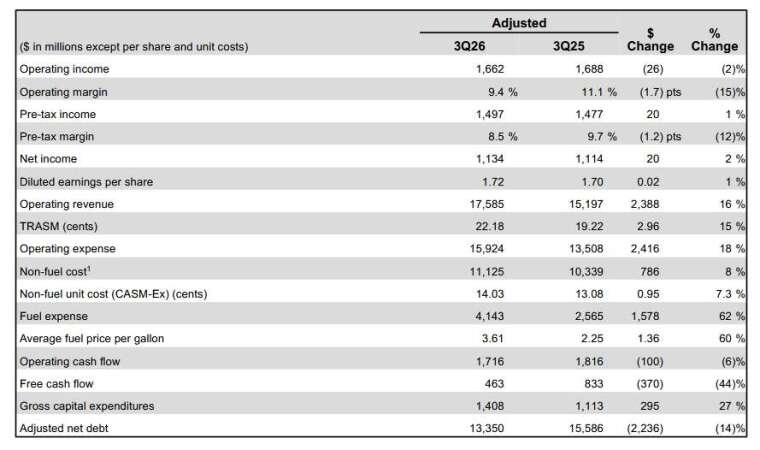
执行长巴斯蒂安(Ed Bastian)表示,需求依然强劲,预期延续至第四季及明年初。第三季高端产品营收成长18%,与美国运通(AXP-US)合作收入增加15%,协助调整后税前获利维持约15亿美元,与去年相当。高端座位、忠诚计画及其他非一般经济舱机票业务,合计占调整后营收61%。
第四季已有近六成订位,达美预估当季营收年增约20%,调整后每股获利1.15至1.65美元,营业利益率7%至9%。
不过,票价还能涨多少成为市场焦点。美国航空业今年前八个月燃油用量略减,支出却年增近132亿美元至429亿美元;截至8月的五个月,机票价格平均年增约25%。随第四季运能增速加快,分析师关注航空公司能否继续涨价而不影响需求。
达美旗下Monroe炼油厂预估今年贡献7亿美元获利,可部分抵销燃油涨势。但即使第四季每加侖可获约0.40美元的炼油收益挹注,燃油成本仍估由第三季3.61美元升至4.25美元,显示压力将延续至年底。
沙国遇袭牵动新航线 达美强调安全优先
中东战事也牵动航线布局。伊朗支持的叶门青年运动加强对沙国攻击,利雅德哈立德国王国际机场遇袭造成三人死亡,达美正评估是否如期于10月23日开通亚特兰大至利雅德航线。
巴斯蒂安表示,最终将由安全考量决定,近期会通知旅客。该航线原定10月23日至30日每日营运,之后改为每周三班,并将成为美国航空公司首条往返美国与利雅德的直飞航线。
此外,达美选择亚马逊(AMZN-US)Leo卫星网路服务,而非SpaceX(SPCX-US)旗下星链(Starlink),引发马斯克批评。巴斯蒂安重申对机上Wi-Fi布局有信心,先前选择亚马逊是考量频宽与价格,与星链则因未能达成协议而各自发展。