特斯拉毛利回升但获利还是下跌,资本支出持续高档

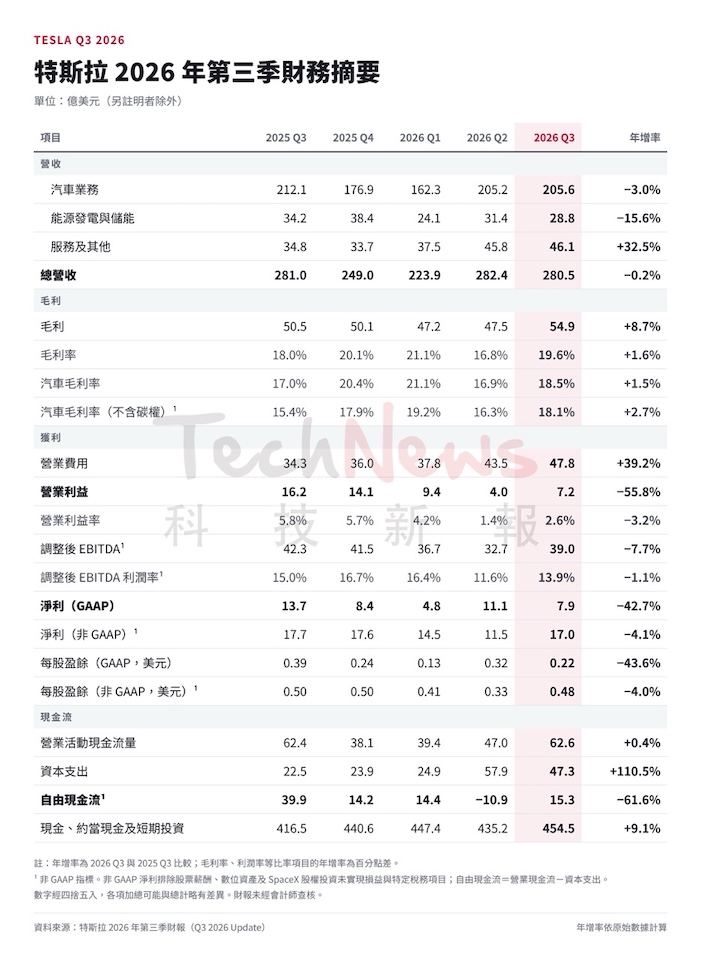
特斯拉公布 2026 年第三季财报,总营收持平,毛利率小幅成长,现金流也再次回正,不过净利表现还是下跌。
特斯拉 2026 Q3 总营收为 280 亿美元,和去年同期 281 亿几乎持平,毛利率从 18% 小幅回升到 19.6%,营业利益率则从 5.8% 掉到 2.6%,和去年同期相比缩水了 56% 之多。
营收持平被特斯拉归咎于平均售价下降,以及电池供应吃紧,导致他们目前的产能有点来不及消化订单。摊开今年前三季的交车与产能数据来看,Q1 的时候特斯拉产能大约交车数,累积了 5 万辆库存,但接下来两季,产能都低于交车数两万多辆,到第三季结束,这些库存已经全部清空。
根据特斯拉说法,目前等待消化的订单数量已经来到过去四年来的新高,库存天数从上一季的 15 天,进一步缩短到只剩 11 天。供不应求虽然是好事,但交期拖长,就容易生变,让第四季营收增添风险变因。
比较有趣的是,很少会有企业将平均售价下降跟供应吃紧这两个经济学上相反的因素并列,大概可以理解成目前的价格定位与供应链成本,对特斯拉来说很不舒服,砍掉促销措施或涨价可能订单会大减,只好维持这个价格,设法解决供应端状况。
这大致符合目前电动车市场的发展,豪华车厂终于推出了次世代、更具竞争力的纯电休旅,儘管售价更高但仍能用组装品质、品牌信任度,留住高预算客群。特斯拉没有持续往低价位市场推进,自然就无法扩大客群。
特斯拉毛利虽然拉回到 19% 以上,不过净利却大幅下滑只剩 2.6%,最主要原因当然是居高不下的资本支出,虽然比上一季的 57.9 亿美元稍微克制,但依然高达 47.3 亿美元。最大宗的烧钱因素,当然是研发无人车、人型机器人和新卡车与储能系统费用,特斯拉的资本支出占总营收 17% 之多,这是所有车厂不可想像的规模,几乎是传统车厂三倍以上的比例。
虽说是烧钱,但特斯拉这季的现金流竟然有 15.3 亿美元,比市场预估的负 50 亿美元大幅翻转,考虑到营收持平、纯利下跌,这个正向现金流很可能是因为投资项目时程变动而来,换言之,下一季或是明年第一季,有很高机率还是会烧掉这笔钱,只是时候未到。
整体来说,这一季财报算是优于预期,顶着美国电动车市场大幅冷却的困境,加上大量研发项目投资,至少特斯拉还能守住正向获利,已经是极大的好消息。
- Tesla Third Quarter 2026 Production, Deliveries & Deployments
(首图来源:Tesla)