日月光投控第三季获利创新高 EPS 达 6.13 元,第四季营收估季增上看 8%

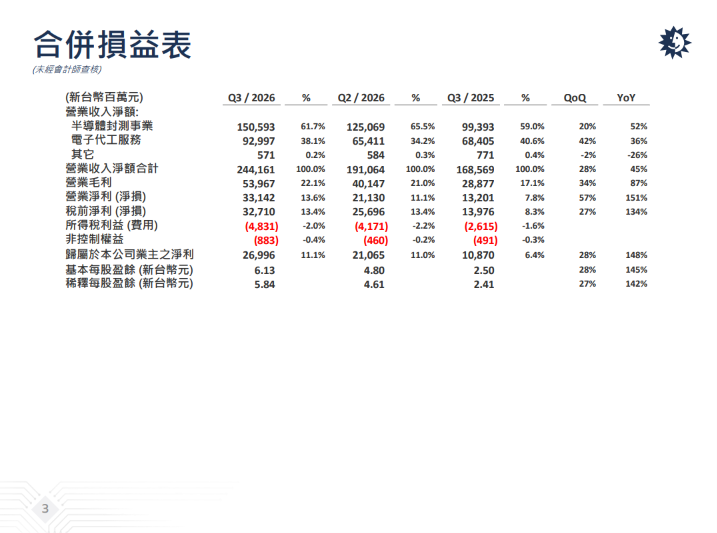
全球半导体封测龙头日月光投控发布第三季营运报告,受惠于半导体封测与电子代工服务(EMS)需求双双大增,日月光投控第三季合併营收达新台币 2,441.61 亿元,季增 27.8%、年增 44.8%。归属于本公司业主之净利为新台币 269.96 亿元,季增 28.2%、年增高达 148.4%,单季基本每股盈余(EPS)冲上 6.13 元,前三季累计基本 EPS 则达 14.17 元。
日月光投控第三季整体财务指标呈现大幅成长,单季营业毛利为 539.67 亿元,毛利率由上一季的 21.0% 提升至22.1%,优于2025 年同期的 17.1%。营业净利达 331.42 亿元,季增 56.8%、年增 151.1%,营业净利率亦由上一季的 11.1% 跃升至 13.6%。累计 2026 年前三季合併营业收入为 6,088.87 亿元,归属母公司业主净利为 621.93 亿元,对比 2025 年同期 259.45 亿元呈现倍数成长。
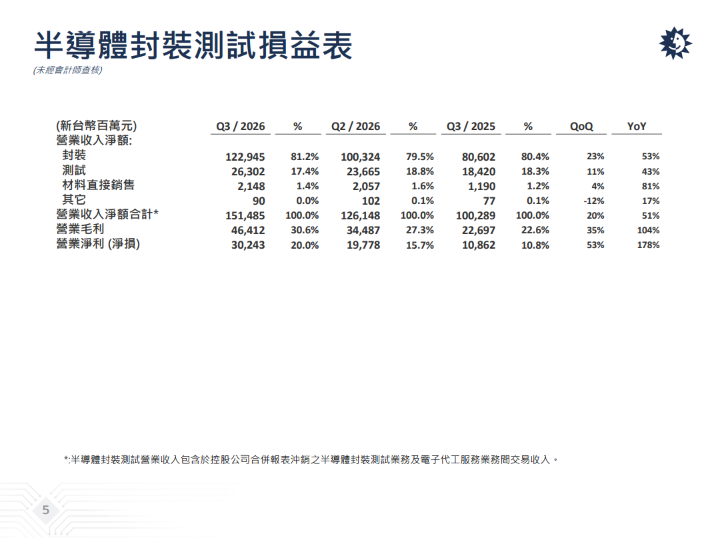
依主要业务区分,第三季半导体封装测试(ATM)事业营收为新台币 1,514.85 亿元,佔比 61.7%),季增 20.1%、年增 51.0%。其中,封装业务营收为 1,229.45 亿元,测试业务营收为 263.02 亿元。封测事业的营业毛利率达到 30.6%,较上一季的 27.3% 大幅增加 3.3 个百分点。营业净利达 302.43 亿元,营业净利率高达 20.0%。
在封测产品组合方面,凸块、覆晶封装、晶圆级封装与系统级封装佔比高达 51%,打线封装佔 24%,测试业务佔 17%。产品应用别则以通讯(38%)与电脑(34%)为最大宗。电子代工服务(EMS)事业第三季营收达新台币 934.69 亿元,佔比 38.1%,季增 42.1%、年增 35.4%。EMS 毛利率为 8.3%,营业净利为 31.11 亿元,营业净利率为 3.3%。EMS 产品应用主要集中于消费性电子(41%)、电脑(21%)及通讯(19%)。
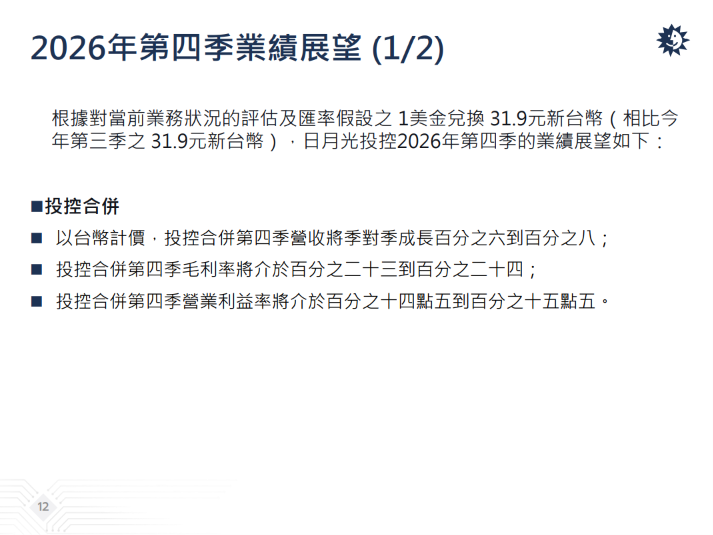
展望 2026 年第四季,日月光投控管理阶层基于 1 美元兑换 31.9 元新台币之汇率假设预测,第四季合併营收预估将季增 6% 至 8%。合併毛利率预期介于 23% 至 24%。合併营业利益率则预期介于 14.5% 至 15.5%。其中,半导体封测(ATM)事业第四季营收预估将持续成长,季增率达 11% 至 13%,封测毛利率预期可较第三季再增加 100 至 200 个基点。电子代工服务(EMS)事业第四季营收预估与上一季大致持平,营业利益率预估约为 2%。
日月光投控指出,随着先进封测与产能需求升温,日月光投控第三季机器设备资本支出高达 21.04 亿美元,显着高于上一季的 16.95 亿美元。截至 2026 年 9 月 30 日,公司现金及约当现金为 884.21 亿元,当季 EBITDA 达 579.63 亿元,显示整体财务结构与现金流相当稳健。