〈房产〉青安3.0上路2个月 平均每户获核贷843万元较新青安高出8%

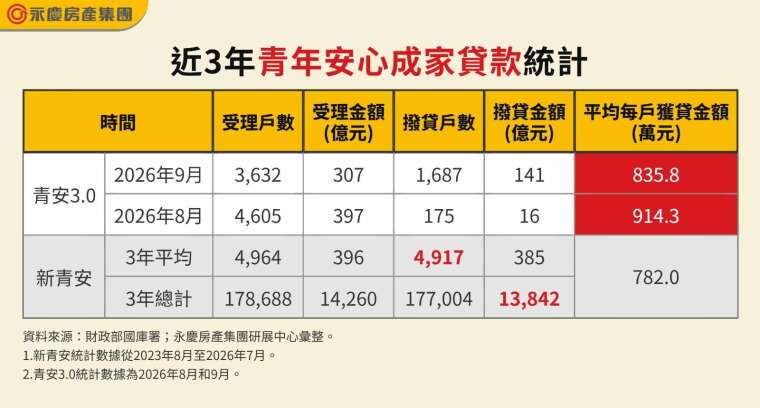
青安3.0房贷补贴于今年8月上路后,其申贷表现也备受关注。房仲业者依财政部国库署统计,盘点2023年8月至2026年7月的新青安期间及青安3.0刚上路二个月的申贷数据,发现青安3.0平均每月受理户数为4,119户,较新青安期间的4,964户,减少近2成,平均每户获贷金额近850万元,较新青安高出8%
观察新青安在这3年的整体表现,累计拨贷17.7万户,平均每月拨贷4,917户;累计拨贷金额达1.38兆元,平均每月拨贷385亿元,平均每户获贷金额则为782万元。从这三年的累计数据来看,新青安期间的受理与拨贷规模均达一定程度,反映出已有不少受惠于该政策的购屋族。
永庆房屋研展中心副理陈金萍指出,青年安心成家贷款提供符合资格的购屋族另一种贷款选择,但实际申贷与拨贷情形,仍会受到个人财务条件、银行审核及案件办理时程等因素影响。尤其是从受理贷款到实际拨贷,往往会需要1-3个月的时间,因此,观察政策成效,除了需留意目前所累计的受理与拨贷规模外,也应留意后续申贷户数、实际拨贷情形及平均贷款金额的变化,才能更完整掌握政策的成效。
至于今(2026)年8月上路的青安3.0,观察前二个月的统计,平均每月受理约4,119户,较新青安每月平均少845户,减少约17%。不过,从实际拨贷数据来看,青安3.0两个月合计仅拨贷1,862户、拨贷金额157亿元,平均每户拨贷约843万元,较新青安平均每户782万元,增加约8%,显示虽然新制的月均申贷户数较少,但单户平均获贷金额因新婚、育儿的额度上限优惠,使贷款金额较新青安来的高。
陈金萍分析,青安3.0目前仅有两个月的统计资料,观察期间相对短,申请、审核及实际拨款之间也可能存在时间差,因此现阶段仍不宜单凭申贷户数变化,就判断政策吸引力或青年购屋需求有明显变化。而且青安3.0有新增所得、总价及年龄等条件,政府期望补贴到真正需要帮助的首购族群,朝向精準补贴、落实自住、防杜资源错置的思维。此外,先前符合资格的首购族,已有不少使用过新青安的优惠方案,使目前新制的申贷户数仍相对偏少,还须待观察未来几个月的数据。
陈金萍补充,青年购屋族在选择贷款方案时,除了比较利率、贷款年限与相关条件,也应回归自身财务状况,审慎评估收入稳定度、每月房贷支出、生活费用及未来可能面临的利率变化,避免因贷款条件而忽略长期还款压力。购屋前也应将装修、管理费、税费及其他持有成本纳入考量,预留足够的紧急预备金,才能在兼顾居住需求的同时,维持稳健的财务安排。