AI订单撑起美国工厂!製造业连9个月扩张 通膨压力再升温

美国9月製造业连续第九个月扩张,AI基础设施投资、企业补库存与稳健内需支撑订单及招聘。不过,原物料价格明显上升、供应商交货持续延迟,显示需求强劲也伴随产能与通膨压力。美伊战争推升能源成本,则让非AI相关产业的后续表现面临考验。
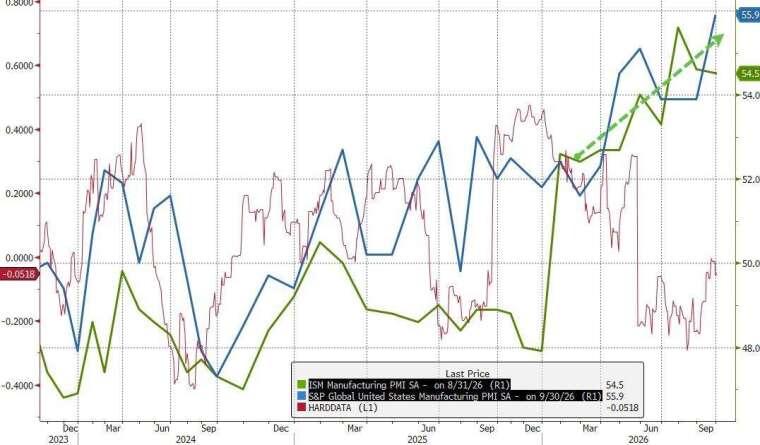
美国供应管理协会(ISM)周四(10/1)公布,9月製造业指数由8月54.6微降至54.5,低于市场预期的55,但仍高于代表扩张的50门槛,写下2022年以来最长连续扩张纪录。製造业约占美国经济9.4%,今年初在消费、企业投资及国防支出支持下,摆脱多年低迷。
美国9月ISM製造业指数细项:(50为荣枯线) 新订单指数报55.3,前值53.7 生产指数报56.7,前值58.3 僱佣指数报52.7,前值51.2 供应商交货指数报59.0,前值59.3 存货指数报48.6,前值50.6 客户端存货指数报41.6,前值42.8 价格指数报77.9,前值71.1 未完成订单指数报56.4,前值51.8 出口订单指数报50.9,前值53.2 原物料进口指数报51.0,前值52.5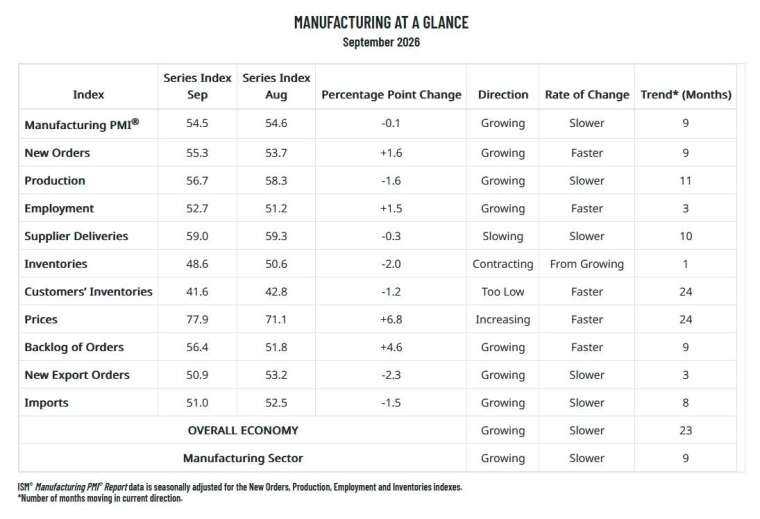
ISM新订单指数由53.7升至55.3,未完成订单指标攀至2月以来最高,生产持续扩张,但速度放缓。企业因应订单增加而增聘人手,就业指数由51.2升至52.7,连续第三个月扩张,也是2022年以来最长纪录。
9月共有12个製造业产业回报成长,包括电气设备、初级金属及机械;印刷与纺织业则萎缩。AI基础设施建置与企业为满足内需而补充库存,是支撑製造业的重要动力。
另一份标普全球(SPGI-US)调查也显示,9月製造业採购经理人指数(PMI)终值虽低于初值,仍创2022年5月以来最高。其首席商业经济学家威廉森(Chris Williamson)表示,新订单激增促使工厂提高产量与招聘,AI支出尤其带动机械设备投资及生产。
不过,成长主要仰赖国内市场,标普全球调查的新出口订单已连续15个月下降。企业因价格与供应链疑虑增加安全库存,也支撑需求,却未能扭转出口疲弱。
投入价格跳升 供应瓶颈增添通膨疑虑
ISM投入价格指数由71.1跳升至77.9,创5月以来最高。供应商交货指数虽由59.3降至59,仍高于50,代表交货持续变慢,只是延迟程度稍有缓和。
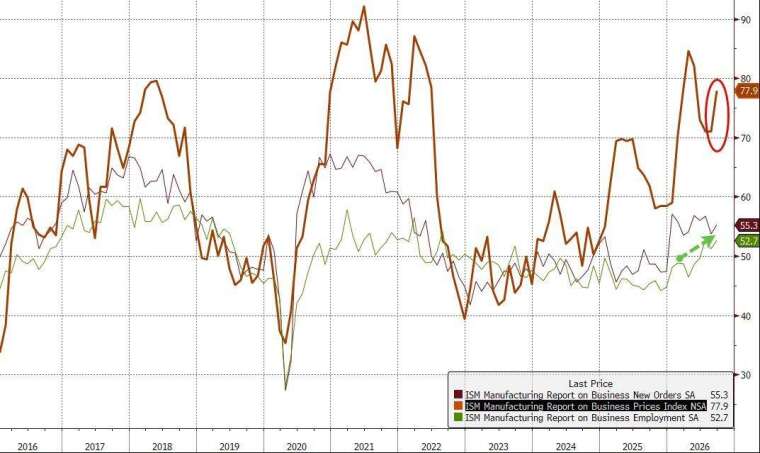
美伊战争扰乱部分航运路线、推升能源价格,柴油价格更创新高。经济学家警告,相关成本可能逐步冲击经济,未受惠于AI投资热潮的製造业领域尤其值得关注。威廉森也指出,需求超过供给,加上高油价,让通膨仍是重要风险。
联準会(Fed)上月升息1码(25个基点),将利率提高至3.75%至4%,并暗示可能继续升息。虽然数据修正与统计方法调整显示,7、8月通膨压力低于先前认知,促使市场降低本月再升息预期,但製造业价格走高,仍可能让通膨持续高于2%目标。
市场接下来聚焦周五(10/2)公布的9月就业报告。《路透》调查预估,製造业新增就业1万人,整体非农新增9万人,低于8月的16.2万人;失业率预料连续第三个月维持4.1%,但仍有上行风险。