全球半导体设备支出爆发!SEMI 估 2029 年达 2,270 亿美元,美国扩产加速

AI 与高效能运算(HPC)需求持续攀升,带动全球半导体产业加大资本投资。SEMI 全球资深总监曾瑞榆(Clark Tseng)指出,AI 正逐步转化为实际的晶圆厂投资,从设备採购、厂房建设到新增製造产能,预计未来数年半导体产业仍将维持强劲扩张动能。
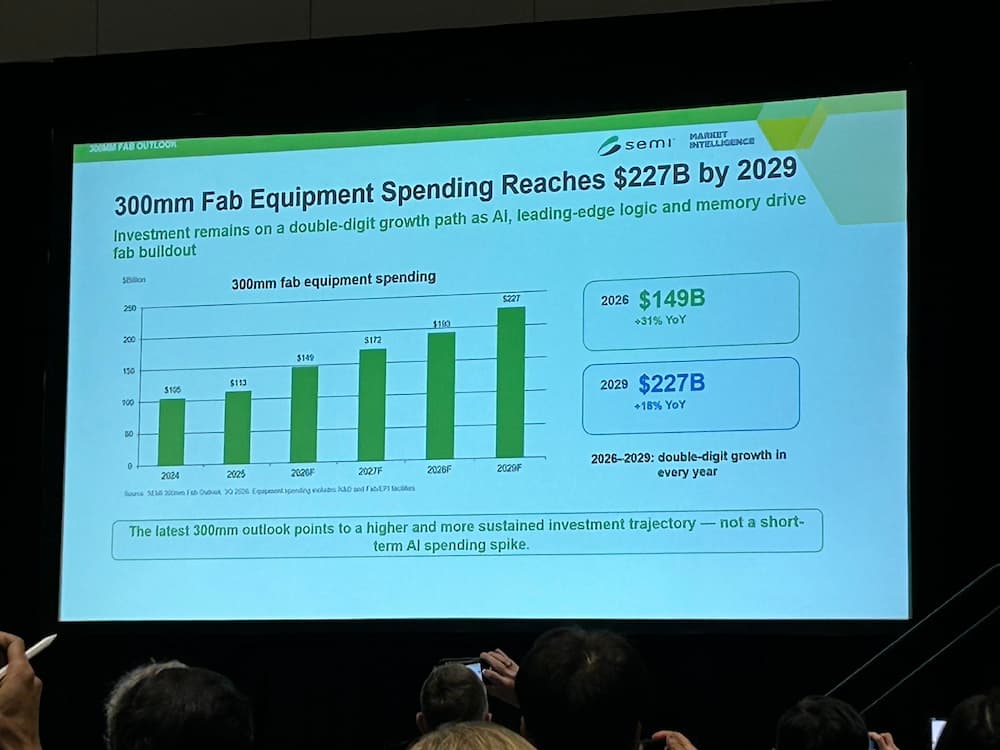
根据 SEMI 最新报告,全球 300 毫米晶圆厂设备支出预计将从 2025 年的 1,130 亿美元,成长至 2026 年的约 1,490 亿美元、年增 31%,并于 2029 年进一步攀升至 2,270 亿美元。SEMI 预估,2026 年至 2029 年期间,全球设备支出每年都将维持双位数百分比成长。曾瑞榆认为,这并非短期内因 AI 带动的支出突然激增,而是反映业界对先进逻辑晶片、先进记忆体,以及其他 300 毫米晶圆技术的投资,并逐步透过设备投资转化为晶圆厂产能扩张。
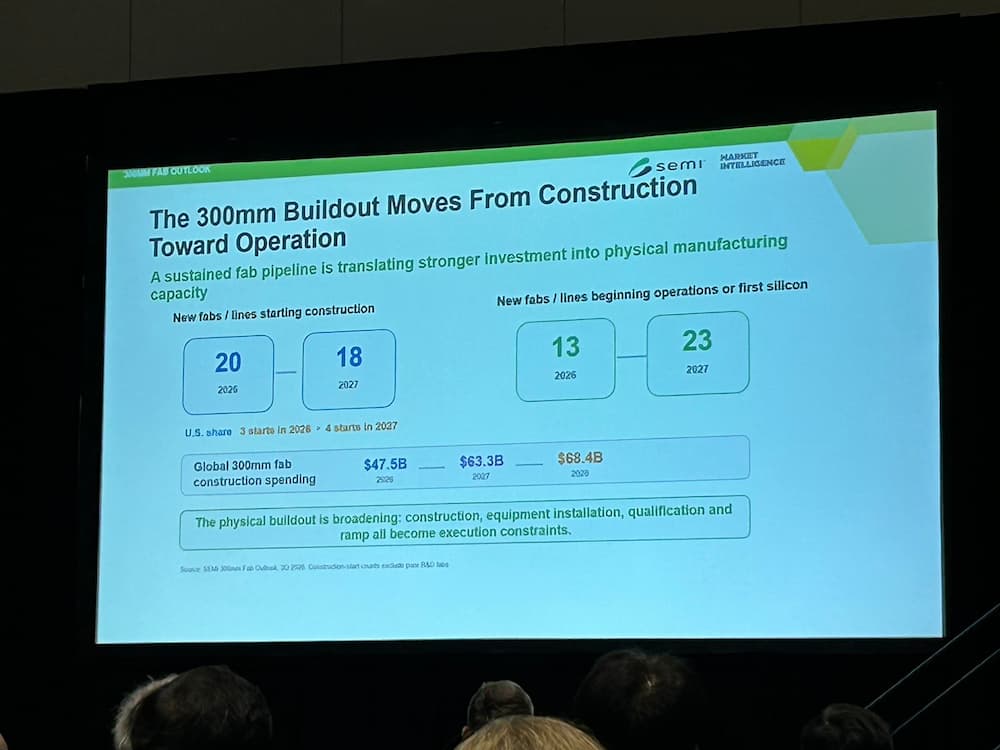
同时,设备投资成长也逐步反映在实际建厂进度。SEMI 预期,排除纯研发用途的晶圆厂后,全球将有 20 座新的 300 毫米晶圆厂或生产线于 2026 年动工,2027 年则有 18 座。其中,美国分别有 3 座及 4 座晶圆厂或生产线预计动工;至于进入营运或开始产出首批晶圆的设施,全球数量则将从 2026 年的 13 座,增加至 2027 年的 23 座,显示更多新建产能将陆续投入营运。
建厂支出同样呈现上升趋势。全球 300 毫米晶圆厂建厂支出预计将从 2026 年接近 480 亿美元,增加至 2027 年的 630 亿美元,并于 2028 年达到 680 亿美元。从厂房兴建、设备安装到产能爬坡,半导体产业正逐步将投资计画转化为实际製造能力。
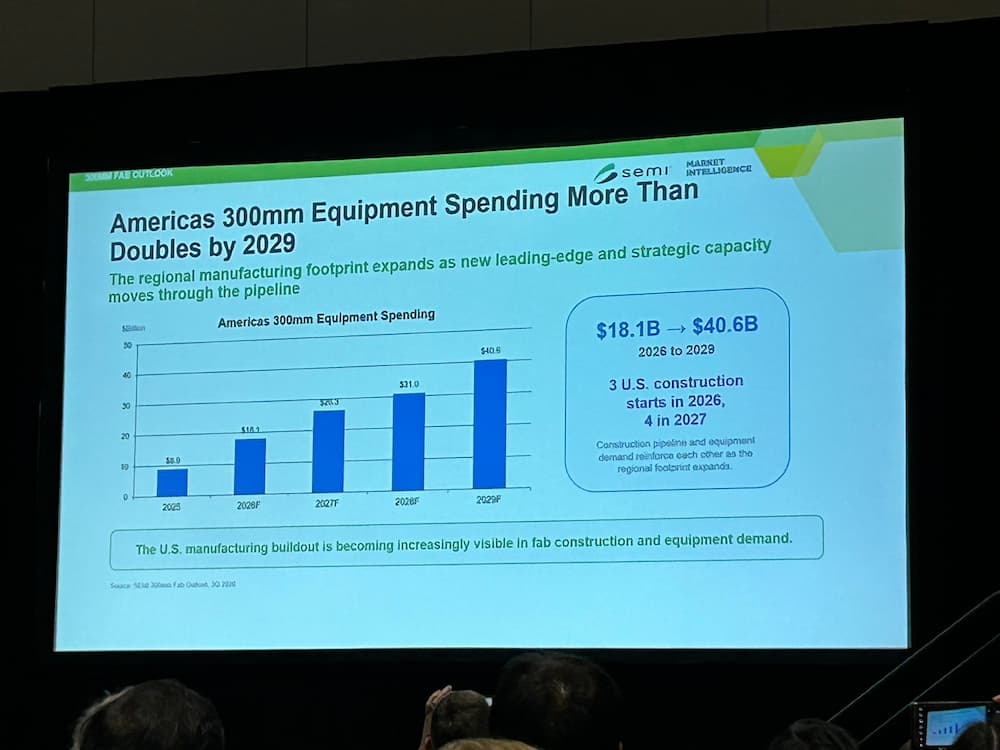
美国市场则是这波扩产的重要焦点。SEMI 预期,美洲地区 300 毫米晶圆厂设备支出,主要反映美国市场的投资情况,将从 2026 年的 181 亿美元,大幅成长至 2029 年的 406 亿美元,超过原本的两倍。相关投资涵盖英特尔、台积电及三星的先进逻辑晶片与晶圆代工产能,以及美光扩充 DRAM 製造能力,德州仪器也持续增加类比晶片与嵌入式处理产品产能。这也意味着,美国半导体製造业的扩张正逐渐从投资计画,转化为更具体、可观察的实际进展。
曾瑞榆表示,从上述资料来看,全球 300 毫米晶圆厂设备投资正进入持续扩张的阶段,支出预计将从今年的约 1,490 亿美元,成长至 2029 年的 2,270 亿美元。此外,要满足 AI 需求,光是扩充前段製程产能还不够,他也表示先进封装与异质整合的重要性正日益提升,因为这些技术是实现 AI 系统所需运算效能与电力效率的关键。
(首图来源:科技新报)