全球成熟製程晶圆代工第四季稼动率冲 91%,2027 年第一季价格全面喊涨

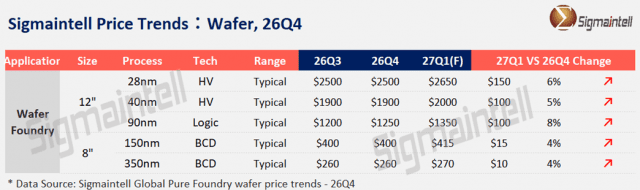
市调机构 Sigmaintell 最新预测显示,受惠于半导体市场复甦与能源、材料成本上升,全球成熟製程晶圆代工厂第四季平均产能利用率高达 91%。在成本压力与需求回温带动下,2027 年第一季 12 吋与 8 吋成熟製程晶圆代工价格将全面调涨,预估季增 4% 至 8% 不等。
根据 Sigmaintell 的统计,成熟製程涵盖 12 吋晶圆及8吋晶圆。2026 年第四季成熟製程价格呈现温差,其中 28 奈米与 40 奈米晶圆价格分别维持在 2,500 美元与 1,900 美元,与上一季持平。然而,随着成本压力转嫁,2027 年第一季 28 奈米价格预计调涨 6% 至 2,650 美元,40 奈米则预计上涨 5% 至 2,000 美元。
在各节点中,90 奈米製程涨势最为显着。第四季 90 奈米晶圆价格已季增 4% 达 1,250 美元,预计 2027 年第一季将进一步大涨 8% 至 1,350 美元。主要原因在于 AI 基础设施建设扩张,带动主要由 55 奈米与 90 奈米生产的 NOR Flash、高效能 MCU 及高效能电源管理晶片需求大增。虽然消费性电子(智慧型手机、笔电等)需求较为疲软,但翻新市场成长对此提供了部分弥补。虽然下半年有二线代工厂以低价开出 55 奈米与 90 奈米产能,但因初期多为低价电源类比产品或翻新 DDI,对主流代工厂价格影响有限。
在 28 奈米与 40 奈米领域,虽然其介于 AI 运算晶片与周边晶片之间,在本次週期中价格上涨动能较为缓和,但第四季起通讯、显示驱动IC(DDI)与影像讯号处理器(ISP)需求明显回升。
以28奈米龙头联电(UMC)为例,其 22 奈米 及 28 奈米 需求持续复甦,预计第四季成熟製程产能利用率将冲上 93%。值得注意的是,联电独家代工三星电子(Samsung)OLED 智慧型手机 DDI,包括三星发布的摺叠机 Galaxy Z Fold8(22奈米製程)。由于 Z Fold8 上市后市场需求高于预期,三星曾向联电提出超级急件(Super Hot Run)的急单请求,但因产能极度吃紧,调整其他客户排程困难,最终遭联电婉拒。
至于 40奈米主要晶圆厂中芯国际(SMIC),2026 年受到智慧型手机与车用市场疲软影响,价格保持克制,但预期成本压力将从 2027 年开始反映在报价上。
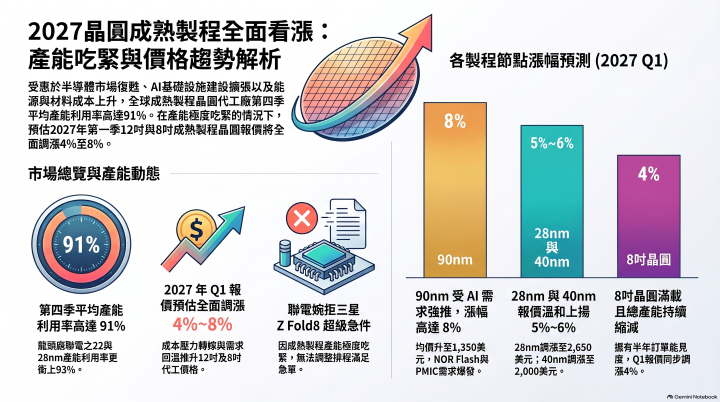
8 吋晶圆代工市场同样呈现紧绷态势。受到 AI 伺服器所需的 48V 高压电源管理晶片等周边晶片需求爆发影响,8 吋厂产能持续满载,业者普遍已握有长达半年的订单能见度。
在报价方面,8 吋晶圆 2027 年第一季预估将同步调涨 4%,150 奈米价格将由 400 美元升至 415 美元,350 奈米则由 260 美元升至 270 美元。由于台积电(TSMC)与三星逐步缩减部分 8 吋产能,虽然中芯国际与世界先进(VIS)仍有扩产空间,但扩建尚需时间,供需失衡短期难解。预估全球 8 吋代工产能在 2026 年与 2027 年将分别缩减 6% 与2%,其价格涨势预计将一路延续至 2027 年。