〈房产〉全台人口连33月负成长 双北这三区小宅成交量霸榜前三名

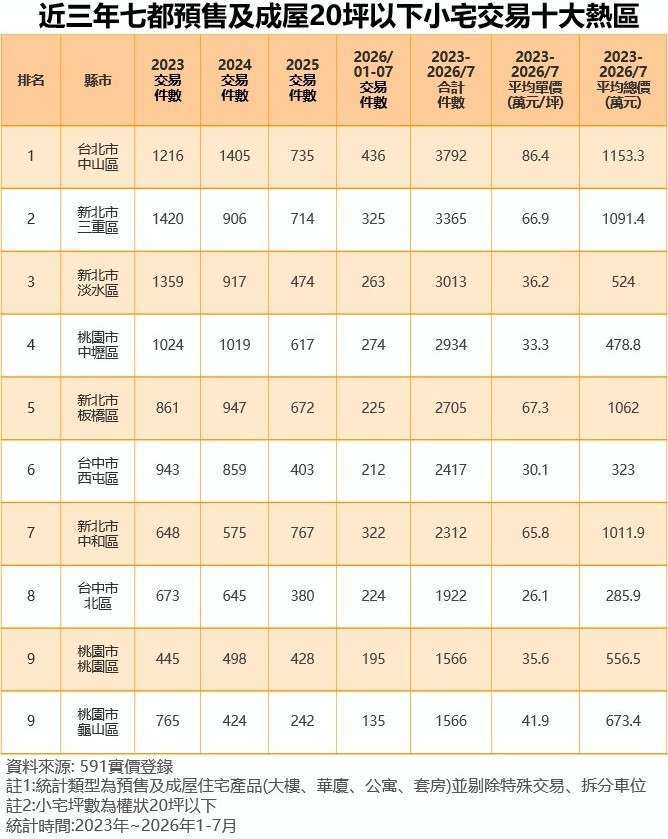
依内政部资料,截至今年9月底,全台人口数已呈现连续33个月负成长,随着少子化、晚婚及不婚趋势,加上房价居高、购屋负担沉重,小宅也成为不少购屋族选择。根据市调机构统计,2023年至2026年7月七都预售及成屋20坪以下小宅交易量,累计成交量最多的十大热区,双北的中山、淡水及三重霸榜前三名。
《591实价登录》统计显示,期间内十大热区集中台中以北区域,北市中山区累计3792件交易居冠,平均单价86.4万元、平均总价1153.3万元,都为榜上最高;新北市则为小宅交易大本营,共有三重、淡水、板桥及中和四区入榜,为七都最多;其次桃园市占三席、台中市占两席,显示小宅市场多以人口密集、交通便利的都会生活圈为主要热区,尤其双北核心区凭藉成熟生活机能与通勤优势支撑交易需求;桃园、台中则兼具相对亲民的总价与产业就业人口,吸引首购及小资族群关注。
北市中山区位于都会核心区,不仅捷运路网密集,商业与生活机能成熟,且区内套房、小坪数住宅供给多元,长期吸引单身族、年轻上班族及置产型买盘;即便小宅平均总价突破千万元,仍能凭藉地段与交通优势维持一定交易规模,反映在高房价环境下,部分购屋族透过缩小坪数、控制总价门槛,仍有机会进驻市中心。
排名第二的新北三重区,累计成交3365件,受惠捷运中和新芦线、机场捷运与邻近北市的区位优势,加上近年二重疏洪道重划区新案供给不少,且相较北市核心区价格仍具一定差距,吸引不少外溢与首购买盘;同样进榜的新北板桥、中和区,则分别累计2705件及2312件,两区亦具交通便利、生活机能完善及邻近北市等优势,也是新北除淡水外,平均单价为6字头、平均总价皆突破千万元的小宅热区,显示即便房价不低,具备通勤便利性与地段优势的小宅,仍能吸引自住及置产需求。
值得注意的是,排名第三的淡水区累计成交3013件,平均单价仅36.2万元、平均总价524万元,等同于不到中山区的一半,为榜上总价负担相对较轻的双北小宅热区。淡水近年受惠淡海新市镇持续开发,加上淡海轻轨、淡江大桥通车及相对亲民的房价,吸引首购与低总价买盘。不过,由于区域距离北市核心较远,通勤时间与不同生活圈的机能差异,仍是购屋族必须考量的因素。
桃园市则有中坜、桃园及龟山三区入榜,其中中坜以2,934件排名第四,平均单价33.3万元、平均总价478.8万元;桃园、龟山区则同以1566件并列第九,平均单价落在3、4字头,平均总价介于500-700万元之间。三区受惠交通建设、产业就业人口及双北外溢需求支撑,区内部分生活圈房价相对双北亲民,使小宅具备低总价优势,吸引在地首购及年轻族群。
至于台中市则由西屯、北区两区入榜,累计交易分别为2,417件、1,922件,其中西屯区平均单价30.1万元、平均总价323万元,北区则为26.1万元、总价285.9万元,两区平均总价都低于400万元,惟可能受到套房比例、极小坪数产品或交易样本结构影响。西屯受惠中科、七期商圈及就业人口支撑,北区位处旧市区核心,生活机能完善,医疗学区皆有支撑,加上相对较低的总价门槛,小宅自住、收租需求并存,也受首购、单身及小资族群关注。
整体而言,《591实价登录》指出,七都小宅交易热区呈现不同需求取向,双北地区多以交通、地段及成熟生活机能为主要优势,桃园、台中则兼具产业就业需求与相对亲民的总价。不过,观察各区历年交易表现,不少热区自2024年后成交量明显下滑,显示即便小宅具有总价优势,仍难完全摆脱信用管制与房贷紧缩影响;未来小宅市场能否维持买气,除了人口及家庭结构变化,仍须观察区域供给、房价负担与贷款条件等因素。