ServiceNow 获利逊、订阅成长展望无惊喜 盘后崩

企业流程管理软体厂商 ServiceNow 上季获利未达预期,且订阅成长展望令市场失望,财报公布后盘后崩跌 18%,显示软体怀疑论可能捲土重来。
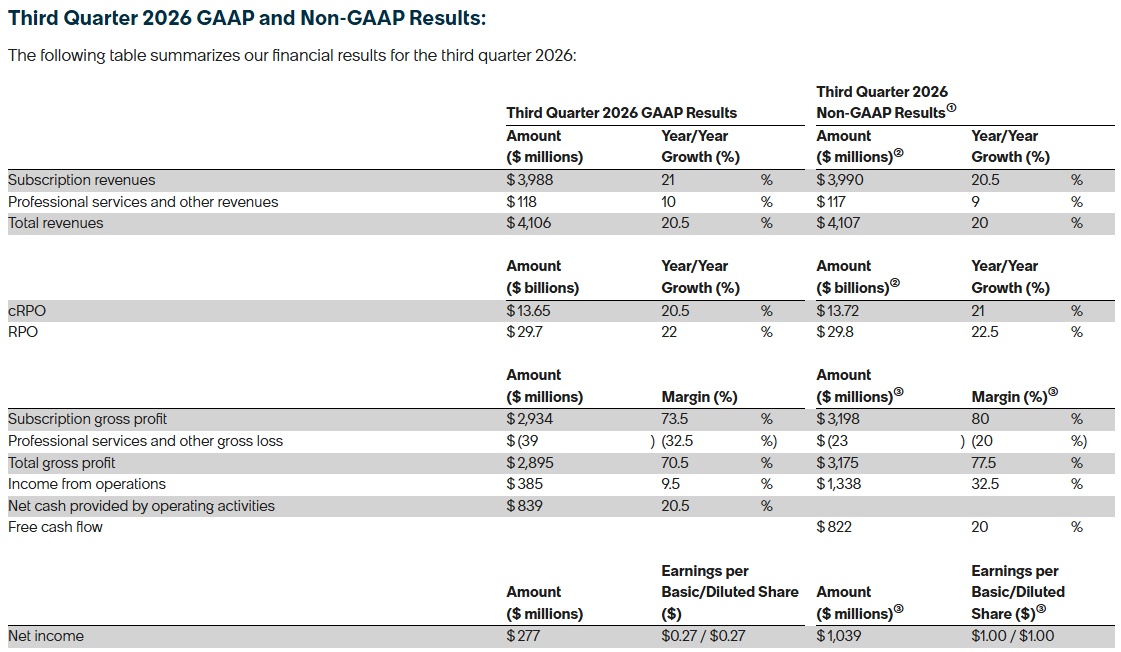
综合外媒报导,ServiceNow于28日美股盘后公布,第三季营收年增20.5%至41.06亿美元,略高于FactSet统计的分析师预估值40.95亿美元;经调整每股盈余年增5%至1美元,逊于市场预期的1.02美元。
(Source:ServiceNow)
ServiceNow财务长Gina Mastantuono指出,获利不如预期主要受利息收入减少,以及今年稍早收购资安公司Armis后的额外债务成本增加影响。
ServiceNow第三季订阅收入年增21%至39.88亿美元,优于预期;但公司预估第四季订阅收入介于42.45亿至42.55亿美元,预估年增幅度仅约22.5%至23%,预测区间低端仅符合市场预期,未能带来惊喜。
更令市场担忧的是,ServiceNow预估第四季未来12个月待认列合约收入(cRPO)年增率将降至18.5%,低于第三季的20.5%,引发投资人对未来订阅业务成长动能的疑虑。
AI业务方面,ServiceNow第三季净新增年度合约价值超过500万美元的大型交易数量年增135%,并将2026年AI年度合约价值目标由15亿美元上修至17亿美元,较年初设定的目标提高70%。
ServiceNow也宣布扩大与OpenAI的合作伙伴关係,将整合ChatGPT,并在安全和风险解决方案方面携手合作。
ServiceNow股价28日正常盘收在150.13美元,财报公布后盘后崩跌逾18%。
Evercore ISI分析师马特恩(Kirk Materne)认为,ServiceNow财报其实算中规中矩,惟股价过去六个月来已强弹逾六成,使市场期待升高。
马特恩也认为,ServiceNow的订阅业务成长动能可能优于财测数字所呈现的情况,因公司将部分AI合约收入归入专业服务业务,暂时压低订阅收入成长率。
(本文由 MoneyDJ新闻 授权转载;首图来源:Donny Gonzo, CC0, via Wikimedia Commons)