升息压得住AI热潮?Fed传声筒揭华许政策两难

人工智慧(AI)投资热潮是否不怕高利率,正成为联準会(Fed)判断后续升息幅度的关键。有Fed传声筒之称的《华尔街日报》记者Nick Timiraos撰文指出,主席华许(Kevin Warsh)对美国经济提出两项观察:高利率已开始影响AI投资,而经济成长动能也正扩散至AI以外领域。这两股力量可能把利率决策推向不同方向。
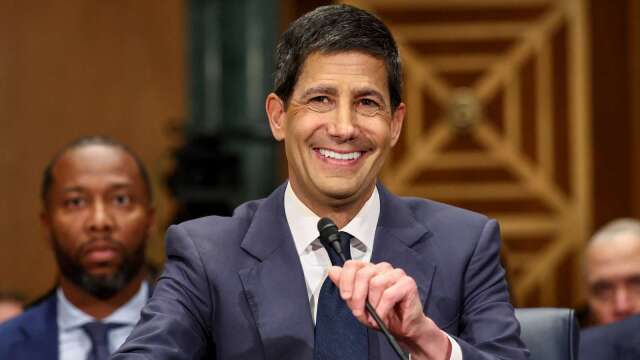
Fed周三如预期维持利率不变,市场普遍预期12月将再度升息。不过,比下一次何时行动更棘手的问题,是利率究竟还须升多高,才能让通膨回到2%目标,同时避免过度打击经济。
AI并非利率免疫体 举债扩张放大紧缩影响过去几个月,市场常见的看法是,AI投资撑起美国经济,而科技巨头资金充裕、预期回报庞大,因此不会因利率小幅上升就放慢脚步。华许对此提出质疑,强调利率会透过直接或间接管道,影响几乎所有经济活动。
他指出,自Fed上月升息后,已有迹象显示投资人变得更挑剔,部分高风险企业借款成本明显攀升。随着科技业愈来愈依赖债券与股票市场筹资,过去由自有现金支应的扩张,也开始更直接受到金融环境影响。
巴克莱美国首席经济学家Marc Giannoni表示,认为所有AI相关投资都对利率毫无反应,是过于极端的看法。大型科技公司或许不必借钱,但资料中心营运商及周边建设业者往往需要融资,债务利率对它们相当重要。
如果AI投资比市场想像中更容易受到高利率影响,Fed可能只需较少次升息,就能抑制需求,也能减轻对其他产业的冲击。反之,若AI热潮对借款成本上升无动于衷,紧缩压力就可能更集中在房市、商用不动产、小企业及中低收入家庭。
瑞银美国首席经济学家Jonathan Pingle形容,Fed几乎需要两套利率:一套对付AI热潮及其带来的股市财富效应,另一套适用于其他经济活动。
压力可能突然爆发 成长扩散又添通膨变数
问题在于,AI投资整体看来可能仍然强劲,脆弱环节却已逐步累积压力。随着更多建设仰赖举债,高利率会先冲击财务较弱的借款人,最后才影响现金充裕的大型企业。
BNY Investments首席经济学家、前Fed资深顾问Vincent Reinhart警告,每次升息可能看似影响有限,直到金融环境突然承受不住,支出下滑幅度甚至超过Fed模型预测。
华许的另一项观察,却可能指向不同的政策需求。他认为,美国经济强劲不能全归功于AI,企业投资不仅有力,也正在扩散。若更多产业与消费者增加支出,短期内可能推升价格,尤其海外冲突持续支撑能源与原物料成本之际。
不过,华许也强调,强劲成长未必一定引发通膨。Reinhart将他的立场解读为:Fed仍须进一步行动,但所需幅度可能不大。
这番说法未能完全说服债市。华许发言期间,投资人降低对明年升息的押注,长天期美债殖利率却小幅上升,反映对长期通膨的疑虑。道明证券策略师认为,华许未清楚解释为何要等到12月才升息;美银美国利率策略主管Mark Cabana也批评,相关回答不够清楚、有说服力。
Reinhart则认为,短期风险仍偏向Fed最终必须採取比预期更强的紧缩措施。若能源与原物料价格停留在较高水準,其他价格可能陆续跟进,使通膨更难消退,迫使Fed在2027年加大紧缩力道。