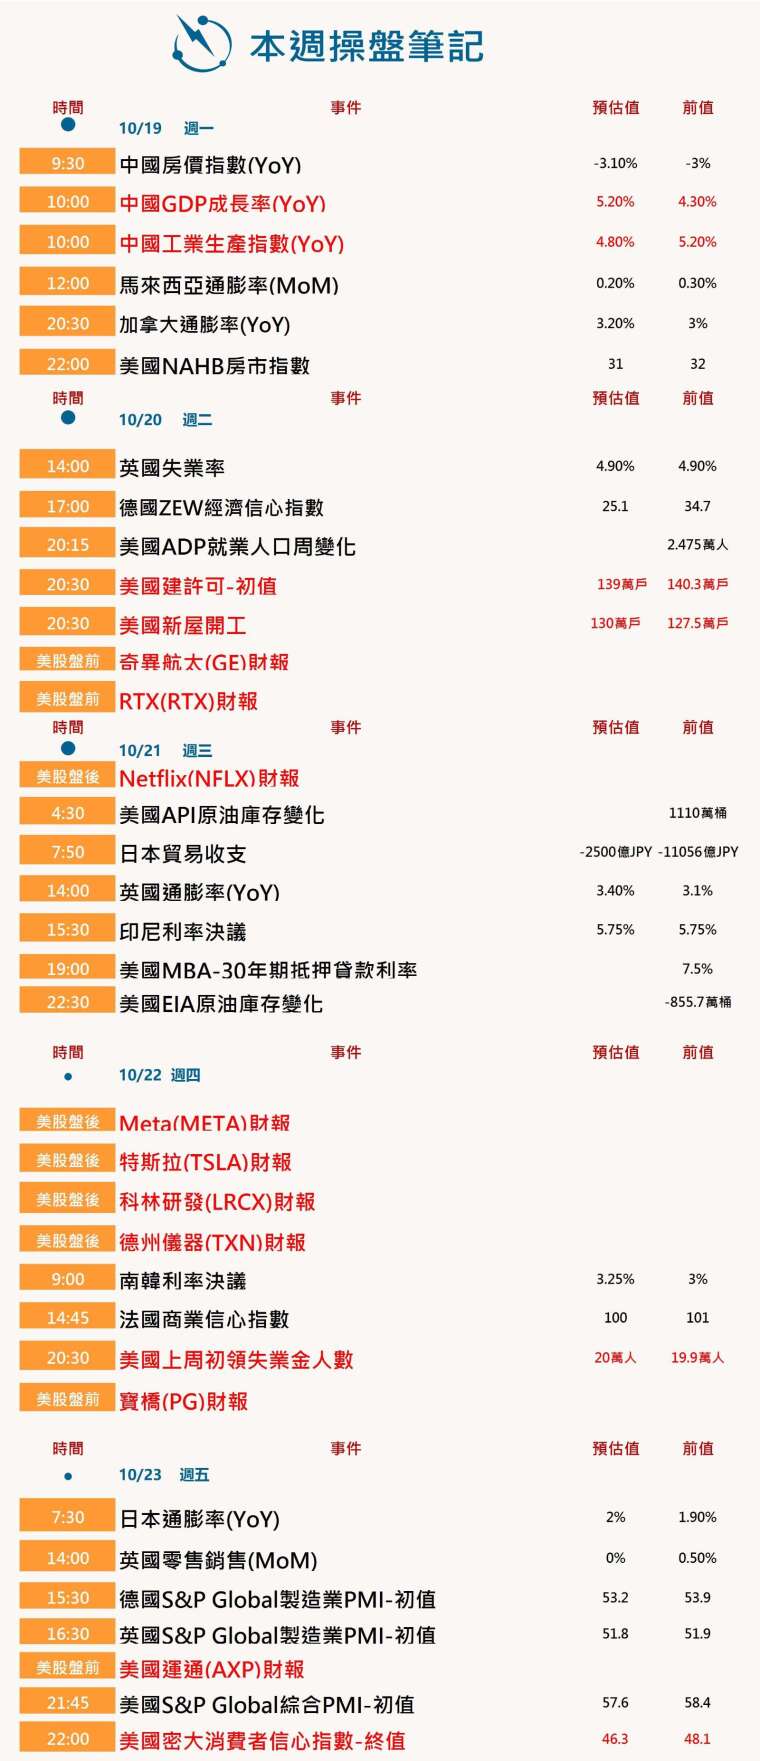
本週操盘笔记:Meta及特斯拉财报、AI涨势动摇、Fed升息预期

随着引领市场的AI交易近期遭遇挫折,华尔街本週将聚焦Meta Platforms(META-US)等重要企业即将公布的财报,市场也将藉此检验投资人对这波涨势的信心。
AI概念股票是这波美股多头行情的核心,而这波行情才刚迎来四週年。然而,相关类股近几日表现疲弱,半导体公司及戴尔科技(DELL-US)等科技硬体企业股价大幅下跌。
Meta是大举投资AI资料中心建设的超大规模云端服务商之一,将成为这週财报季焦点之一。此外,半导体设备商科林研发(LRCX-US)、德州仪器(TXN-US),以及马斯克旗下SpaceX(SPCX-US)与特斯拉 (TSLA-US)也将公布财报。
Natixis Investment Managers Solutions投资组合策略师Garrett Melson表示,市场目前的氛围确实有些不安。显然AI目前的发展方向仍存在许多不确定性。
本週操盘笔记 (1019-1023)
市场近期开始担忧AI基础建设热潮的融资风险。这波投资热潮推升了许多企业的获利,也带动经济成长。投资人密切关注AI云端公司CoreWeave (CRWV-US)最新发展,该公司负债约500亿美元,上週股价重挫。
其他谨慎讯号还包括,德银与加拿大皇家银行资本市场策略师近期分别下调对科技类股的看好程度。德银策略师10月9日表示,资金轮动至科技股的行情已经走得太远,短期内的风险报酬前景不再有利。
受到大型科技股与AI类股大幅下跌拖累,标普500指数上週创6月以来最大单週跌幅。不过,该指数距离本月创下的历史高点仍仅约2%。相较之下,上个月因科技股强势而落后的其他类股表现稳健,医疗保健与民生必需品类股均有所上涨。
Melson表示,这确实是一个行情开关不断切换的市场。当AI类股表现强势时,就会吸走其他所有类股的市场关注度。
Meta打头阵 大型云端业者财报登场美股财报季热度升温,投资人期待企业交出强劲成绩。根据LSEG IBES,标普500成分股企业第三季获利预计年增逾30%。
AI资料中心与基础设施的大规模支出,是推动获利成长的重要因素。高盛估计,Meta在内的五家AI超大规模云端服务商,明年资本支出合计预计将增至约1.2兆美元。投资人正急于寻找讯号,确认这些企业能从相关投资中获得回报,以建立对这种支出模式可持续性的信心。
纽约梅隆银行股票分析师Kevin Shea表示,财报季最重要的观察重点之一,是超大规模云端服务商的获利成长速度,能否超越资本支出的成长速度。
Meta市值约1.8兆美元,近期随着公司推出Muse AI助理,股价有所上涨。
Horizon Investment Services执行长Chuck Carlson表示,随着资金成本上升,这种大幅扩张的资本支出将变得更加昂贵,也进一步提高了投资报酬的门槛。Meta将率先公布财报,市场也将期待公司对这个问题提供更多说明。
半导体厂、特斯拉接力公布财报晶片公司一直是这波资本支出热潮最大受益者之一,但相关股票近期涨势已经降温。费城半导体指数本月下跌约12%,儘管如此,今年以来仍上涨57%,远高于标普500指数约12%的年初至今涨幅。
科林研发与德州仪器週三公布的财报,可能为半导体产业的整体需求提供更广泛讯号。科林研发今年以来股价上涨54%,德州仪器则上涨59%。
投资人也将关注马斯克旗下两家市值远超过1兆美元的企业财报:同时经营AI业务的太空公司SpaceX,以及作为科技股带动美股多头行情代表之一的特斯拉。
其他本週将公布财报的重要企业,还包括串流媒体公司Netflix(NFLX-US)、消费用品公司宝侨(PG-US),以及航空引擎製造商GE Aerospace(GE-US)。
联準会10月升息预期降温美国公债殖利率上升,以及联準会(Fed)可能进一步升息的前景,也仍是投资人关注焦点。
上週公布的高于预期的通膨数据,一度提高了市场对联準会在10月底会议再次升息的押注。不过,期货价格显示,多数投资人仍预期美国央行将等到12月会议,才进行今年第二次升息。
瑞银全球财富管理分析师週四在报告中表示,如果本次财报季表现同样强劲,将有助于股市抵御利率温和上升带来的压力。
芝商所(CME)FedWatch工具显示,市场预估联準会本月稍晚维持利率不变的机率为83%,高于一个月前的49%。
联準会主席华许(Kevin Warsh)上週五出席在曼谷举行的国际货币基金(IMF)与世界银行年度会议时,并未透露未来利率决策的线索。他表示,自己不会预先判断任何一次会议的决策。