火灾干扰与长约价格角力,环球晶遭花旗与大摩下修目标价

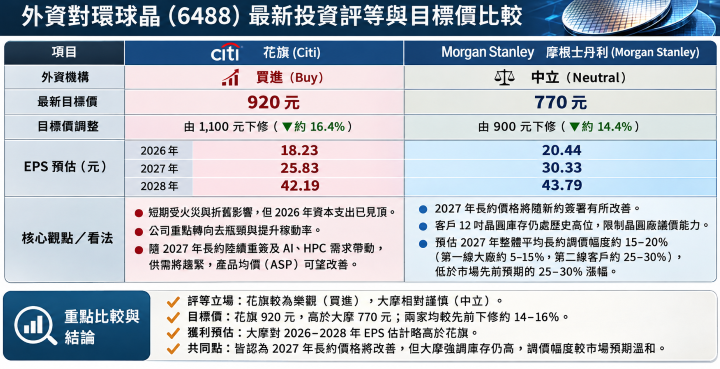
半导体硅晶圆大厂环球晶圆公布最新 2026 年第三季财报,受 7 月义大利 Novara 厂火灾影响,单季营收与获利均未达外资预期。随后,外资券商花旗(Citi)与摩根士丹利(Morgan Stanley)陆续发布研究报告,虽然均认同产业最坏情况已过、2027 年将迎来复甦,但对 2027 年硅晶圆合约价格调升幅度与复甦力道看法出现分歧,并双双下修环球晶的目标价。
报告显示,环球晶2026年第三季单季营收为新台币148.71亿元,季减2%。毛利率降至20.0%,单季每股盈余(EPS)为3.13至3.14元。主因在于7月义大利8吋及SOI晶圆厂遭遇火灾事故,导致营收冲击约低双位数百分比。
展望第四季,因义大利厂重建仍需时间,且多数旧版长期合约(LTA)尚未到期,价格调整空间有限,加上新产能折旧负担持续,预计第四季营运呈温和复甦态势。
在产能扩充与战略布局方面,环球晶与美光(Micron)深化长期合作,宣布美光将以单一认购人身份,认购环球晶发行之5亿美元、10年期私募可转债(票面利率0.5%)。此笔资金将用于支持环球晶位于美国德州Sherman的12吋先进硅晶圆新厂建置,进一步巩固美光及台积电、三星等主要客户的在地化供应链。
针对财报内容,两家外资对长约价格谈判与获利回升力道有不同解读:
花旗(Citi)重申买进投资评等,目标价下修至920元。花旗指出,虽然近期受火灾与折旧影响,但2026年资本支出已见顶,公司重点转向去瓶颈与提升稼动率。随2027年长约陆续重签及AI、HPC需求带动,供需将趋紧,产品均价(ASP)可望改善。花旗将环球晶目标价由1,100元下修至920元,并预估2026至2028年EPS分别为18.23元、25.83元与42.19元。
摩根士丹利(Morgan Stanley)维持中立投资评等,目标价下修至770元。大摩则相对谨慎,将目标价由900元下修至770元。大摩分析,虽然2027年长约价格将伴随新约签署有所改善,但客户12吋晶圆库存仍处于历史高位,限制了晶圆厂的议价能力。大摩预估2027年整体平均长约调价幅度约为15–20%(其中第一线大厂约5–15%,第二线客户约25–30%),低于市场先前预期的25–30%涨幅。大摩调整后预估环球晶2026至2028年EPS分别为20.44元、30.33元与43.79元。
整体而言,外资法人一致认为环球晶长期受惠于AI与美系半导体在地製造趋势,惟短期内仍需关注义大利厂产能修复进度,以及2027年长约续约的最终调价结果。